中银国际证券股份有限公司武佳雄,李扬近期对厦钨新能进行研究并发布了研究报告《钴酸锂龙头地位巩固,动力正极销量较快增长》,给予厦钨新能增持评级。
厦钨新能(688778)
公司发布2026年半年度报告,实现营业收入144.88亿元,同比增长91.09%;归母净利润4.91亿元,同比增长46.62%。公司高电压钴酸锂与动力正极材料销量增长,循环回收布局延伸,维持增持评级。
支撑评级的要点
2026年上半年营业收入144.88亿元,同比增长91.09%:公司发布2026年半年度报告,上半年实现营业收入144.88亿元,同比增长91.09%;归母净利润4.91亿元,同比增长46.62%;扣非归母净利润4.88亿元,同比增长67.90%。根据半年报数据计算,第二季度实现营业收入79.03亿元,同比增长73.36%,环比增长20.01%;归母净利润2.71亿元,同比增长27.78%,环比增长23.17%;扣非归母净利润2.70亿元,同比增长50.60%,环比增长23.81%。
钴酸锂逆势增销,动力正极材料放量:2026年上半年国内钴酸锂整体出货同比下降背景下,公司实现钴酸锂销量2.92万吨,同比增长1.46%,行业龙头地位持续巩固;动力电池正极材料(含三元、磷酸铁锂及其他)销量3.73万吨,同比增长17.08%。营收与利润增长主要系产品销量、售价同比增长。
产品高端化与循环回收协同推进:公司巩固高电压钴酸锂、氢能材料领先地位,拓展高电压/高镍/高功率三元与水热法磷酸铁锂,并推进补锂材料商业化;通过收购海沧二次资源资产组及赣州豪鹏控制权、设立循环科技,延伸动力电池回收与综合利用,打通回收至前驱体、正极材料环节,中长期竞争力有望持续强化。
估值
结合公司中报,考虑到公司钴酸锂行业龙头地位持续巩固,动力电池正极材料销量同比较快增长,我们将公司2026-2028年预测每股收益调整至2.11/2.58/3.19元(原预测2026-2028年摊薄每股收益为1.86/2.26/-元),对应市盈率22.0/18.0/14.5倍;考虑到原材料价格波动和行业周期性,维持增持评级。
评级面临的主要风险
产业链需求不达预期;原材料价格出现不利波动;新能源汽车产业政策不达预期;新能源汽车产品力不达预期。
最新盈利预测明细如下:
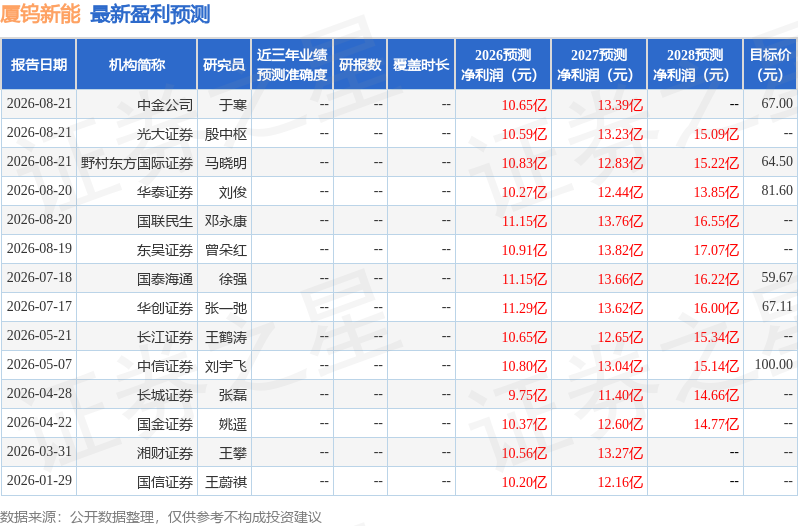
该股最近90天内共有10家机构给出评级,买入评级8家,增持评级2家;过去90天内机构目标均价为68.85。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



