华鑫证券有限责任公司尤少炜近期对一拖股份进行研究并发布了研究报告《公司动态研究报告:份额上行叠加质效改善,出海与智能化打开成长曲线》,给予一拖股份买入评级。
一拖股份(601038)
投资要点
国内份额跑赢行业,收入稳健扩张,扣非利润释放更扎实
2026年上半年,农机行业大中拖销量约17.78万台、同比约增5.5%,整体仍以更新替代与结构升级为主。一拖股份在此环境下实现收入与份额双提升:营业收入78.86亿元,同比增长13.84%;归属于上市公司股东的净利润7.82亿元,同比增长1.72%;扣除非经常性损益后的净利润8.53亿元,同比增长23.39%。利润总额同比回落约5.86%,主要对应其他收益减少以及交易性金融资产公允价值由升转降等非经常性因素,经营层面以销量扩张与毛利率改善体现得更清晰。综合毛利率16.61%,同比提升0.57个百分点;经营活动产生的现金流量净额10.61亿元,同比大幅增长167.26%,销售回款与经营现金创造能力同步增强。销量侧验证“份额取胜”逻辑。2026年上半年公司拖拉机产品销量5.01万台,同比增长17.05%,高于行业增幅约11.55个百分点,市场占有率同比提升2.77个百分点。动力机械方面,柴油机销量11.26万台,外销6.55万台,外销占比提升5.1个百分点,中小功率非道路机配套能力增强。分业务看,农业机械收入约69.46亿元,仍是绝对主盘;动力机械收入约9.40亿元,贡献第二增长极。公司通过大客户专属服务、渠道整改、金融协同与“主机+农具”成套组合,把国内基本盘做厚。
国际业务加速放量,本地化与差异化机型打开第二曲线
上半年农机产品出口增速继续跑赢国内:全国拖拉机出口约10.45万台、同比增约16%,而一拖海外表现更为突出。公司深耕南美、中亚等重点区域,推动境外组装厂本地化升级,并针对咖啡、林果、烟草等特色场景推出专用机型,海外服务保障与品牌认知同步提升。2026年1—6月,公司拖拉机出口销量8,006台,同比增长47%,美洲区、亚洲区增长显著,部分新兴市场实现突破。按地区收入口径,国外销售约8.87亿元,国内销售约69.99亿元,出口已从“补充订单”升级为份额扩张的重要引擎;子公司国贸公司上半年营业收入约8.28亿元、净利润约0.48亿元,印证国际销售平台的盈利贡献。国际化路径不止于整机出货数量。下半年经营安排中,国际市场被置于与国内并重的双线拓展首位,本地化落地与产品谱系丰富将决定出口高增能否从销量转化为持续利润。
高端智能与全产业链自制夯实护城河,研发与智造支撑长期竞争力
公司具备国内较完整的核心零部件到整机高端制造体系,覆盖车身、铸锻件、发动机、车桥、齿轮等自制能力,并掌握动力换挡、无级变速、智能驾驶及整机与零部件电控等自主技术,产品在绿色节能、智能操控与复杂工况适应性方面对标国际先进水平。2026年上半年,多款大马力高端智能、新能源拖拉机完成春耕试验,丘陵山地与水田系列完成熟化定型与场景拓展;智能多用途拖拉机能力提升项目(一期)、重柴生产线技改机加线建成投产,为高端机批量交付提供产能底座。数字化侧,东方红慧农APP累计注册近3万人次、绑定农机约3.3万台,智能维修与精准作业服务向后市场延伸。创新投入与业务拓展形成闭环。2026年上半年研发投入2.18亿元,资金投向“一大一小”补短板、关键技术攻关与优势产品升级。行业层面,购置补贴“优机优补”、设备更新与规模化经营主体壮大,持续驱动用户从中低端机向大马力、智能化装备迁移;而低端同质化竞争加剧,具备技术与品牌壁垒的龙头更易享受结构红利。参股黑龙江北大荒垦征农机装备亦体现向区域服务与产业协同的外延布局。展望下半年,无级变速、混合动力、动力换挡等核心产品秋季验证,以及智能多用途项目二期、重柴产线与结构件中心建设,将决定高端份额能否继续抬升。
盈利预测
预测公司2026-2028年收入分别为119.26、130.80、141.72亿元,EPS分别为0.79、0.92、1.04元,当前股价对应PE分别为18.7、16.0、14.2倍,考虑一拖股份扣非盈利与经营现金流扎实改善,叠加拖拉机出口同比高增,维持“买入”投资评级。
风险提示
市场竞争风险;农产品价格低位制约购机强度;高端市场竞争与跨界
进入者加剧;出口受地缘、汇率与回款节奏影响;公允价值变动及非经常损益扰动表观利润风险。
最新盈利预测明细如下:
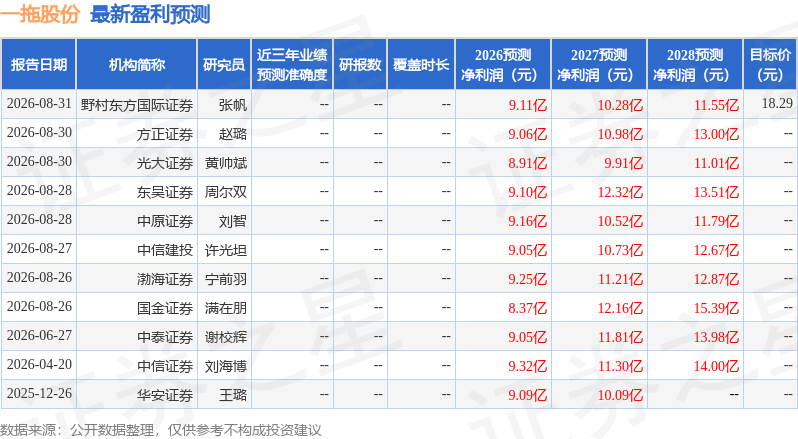
该股最近90天内共有8家机构给出评级,买入评级5家,增持评级3家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



