中银国际证券股份有限公司武佳雄,李扬近期对鼎胜新材进行研究并发布了研究报告《电池箔需求景气,上半年归母净利润同比高增》,给予鼎胜新材增持评级。
鼎胜新材(603876)
公司发布2026年半年度报告,实现归母净利润4.80亿元,同比增长155.41%。公司新能源电池铝箔及涂炭铝箔产销提升带动盈利改善;维持增持评级。
支撑评级的要点
2026年上半年归母净利润4.80亿元,同比增长155.41%:公司发布2026年半年度报告,上半年实现营业收入154.66亿元,同比增长16.17%;归母净利润4.80亿元,同比增长155.41%;扣非归母净利润4.71亿元,同比增长171.81%。根据半年报数据计算,第二季度实现营业收入82.05亿元,同比增长19.66%,环比增长13.00%;归母净利润2.86亿元,同比增长178.79%,环比增长47.60%;扣非归母净利润2.78亿元,同比增长183.39%,环比增长43.32%。
铝板带箔主业稳健,毛利率同比提升:铝板带箔业务实现收入152.59亿元,同比增长16.58%,毛利率11.25%,较上年同期8.81%提升2.44个百分点。经营活动产生的现金流量净额7.41亿元,同比改善明显。根据公司公告,附加值较高的新能源电池铝箔及涂炭铝箔下游需求持续旺盛,产销量分别较去年同期大幅提升,带动整体利润增长。
动力与储能铝箔需求景气,产品结构持续优化:中报披露公司主要产品覆盖新能源电池箔、空调箔、单双零箔及铝板带等;行业层面,2026年上半年国内动力电池累计装车量335.60GWh、同比增长12.00%,全球锂电池储能系统出货量等亦保持较高增速,电池铝箔需求具备支撑。公司以销定产并覆盖主要动力电池客户,高附加值电池箔占比提升有望继续强化盈利质量。
估值
结合公司中报,考虑到电池箔需求旺盛,公司盈利能力提升,我们将公司2026-2028年的预测每股盈利调整至1.30/1.80/2.16元(原2026-2028年预测摊薄每股收益为0.65/0.77/-元),对应市盈率15.6/11.2/9.3倍;维持增持评级。
评级面临的主要风险
产业链需求不达预期;原材料价格出现不利波动;新能源汽车产业政策不达预期;新能源汽车产品力不达预期。
最新盈利预测明细如下:
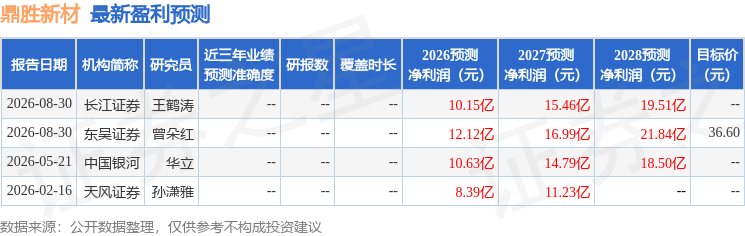
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为36.6。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



