中邮证券有限责任公司吴文吉,万玮近期对必易微进行研究并发布了研究报告《数字电源放量》,给予必易微买入评级。
必易微(688045)
投资要点
多类产品高速增长,实现盈利修复。AI算力建设高景气,带动快充、服务器电源需求上涨,算电协同趋势下算力中心、超充网络等场景拉动储能需求高速增长;同时人形及各类机器人产业快速发展,也为传感器、电机驱动、电源管理等核心芯片带来增量市场。公司聚焦高功率快充、服务器及数据中心电源、光伏储能、机器人灵巧手及关节等重点方向,加快产品布局与市场开拓;上半年实现营业收入4.52亿元,同比+59.95%,其中电机驱动、大功率电源、电池管理、DC?DC等多类芯片产品收入合计同比增幅超137%;归母净利润3759.84万元,同比扭亏为盈;毛利率33.18%,同比+3.60pct。
品类持续扩充,算力应用开始放量。公司持续完善产品矩阵,其中高压DC?DC新品拓展储能、新能源车市场;多款BLDC、步进驱动芯片集成完备保护功能;高压BMS AFE实现储能量产,低压端电量计、充电及保护芯片覆盖穿戴、移动电源等消费电子;数字隔离、SiC隔离栅极驱动等产品推出,同时布局光储电流传感器、机器人用高分辨率磁编码传感器;MCU/DSP搭建包含AI?MCU在内的完整产品体系。从下游应用来看,2026H1服务器与数据中心、新能源、工业电源等高景气赛道带动大功率电源、同步整流器、传感器等芯片业务大幅放量,收入同比增长126.8%;工业自动化领域营收同比提升78.1%;智能家电业务同样保持稳健增长,实现收入1.3亿元,同比增长74.0%。
投资建议:
我们预计公司2026/2027/2028年营收分别为10/13/17亿元,归母净利润分别为1.0/1.5/2.3亿元,维持“买入”评级。
风险提示:
技术迭代和研发投入不及预期的风险;市场竞争加剧风险;客户导入不及预期风险。
最新盈利预测明细如下:
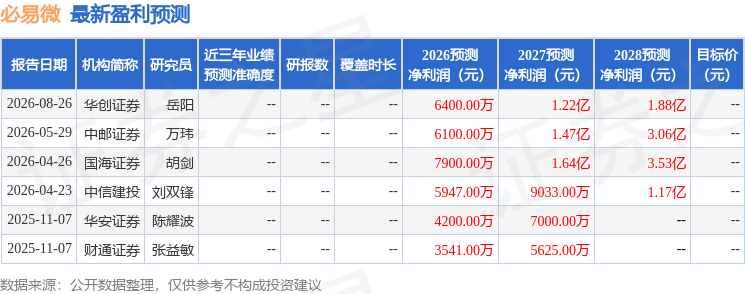
该股最近90天内共有1家机构给出评级,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



