中邮证券有限责任公司李帅华,杨丰源近期对赤峰黄金进行研究并发布了研究报告《金价上涨对冲产量下滑,业绩同比高增》,给予赤峰黄金买入评级。
赤峰黄金(600988)
事件:公司发布2026年半年报,报告期内实现营业收入70.18亿元,同比+33.11%;归母净利润17.32亿元,同比+56.50%;基本每股收益0.92元,同比+46.03%;经营活动现金流量净额18.80亿元,同比+16.60%。
技改叠加硫酸供应受限,矿产金产量同比下滑
2026H1公司自产金收入61.78亿元,同比+30.16%,毛利率61.63%,同比+7.11pct。自产金销售均价1008.52元/克,同比+44.08%,售价大幅上行是收入增长的主要来源。
2026H1公司自产金产量6149.24千克,同比-8.96%,销量6125.63千克,同比-9.45%,主要系老挝塞班矿山技改施工和硫酸供应受限导致产量低于预算。产量下滑由金价上涨对冲,自产金收入仍实现正增长;中期增量有望来自加纳瓦萨ADK斜坡道(下半年预计贡献18万吨矿石)及境内矿山扩建项目。
税费提升叠加产量下滑,成本暂时上行
2026H1矿产金单位营业成本为383.44元/克,较上年同期的319.06元/克上升约20.18%,总体成本上涨幅度较大。主要原因:一是税费提高。金价上涨导致资源税、权益金及可持续发展税同比提升,加纳2026年4月调整资源税,由5%调整为5%-12%阶梯税率,进一步拉高了单位成本;二是部分矿山技改,大规模检修等影响黄金产量。我们认为,随着公司技改检修的完成,公司26H2产量有望恢复,成本有望下降。
紫金有望入主,公司运营有望进一步改善
2026年3月22日,公司控股股东、实际控制人李金阳女士及其一致行动人浙江瀚丰创业投资合伙企业(有限合伙)与紫金黄金(集团)有限公司签署了《关于赤峰吉隆黄金矿业股份有限公司的股份转让协议》,李金阳女士及其一致行动人拟将所持合计241,925,746股无限售流通股全部转让予紫金黄金;2026年3月22日,经公司第九届董事会第六次会议批准,公司与紫金黄金签署了《战略投资协议》,公司拟向紫金黄金发行310,902,731股H股普通股。以上交易完成后,紫金黄金将成为公司控股股东。紫金入主后,公司运营能力有望进一步改善。
盈利预测
我们预计2026-2028年,黄金价格有望继续上行,预计归母净利润为43.39/54.02/66.55亿元,YOY为40.75%/24.52%/23.20%,对应PE为20.15/16.18/13.14。综上,维持“买入”评级。
风险提示:
美联储加息节奏超预期;项目投产进度不及预期等。
证券之星数据中心根据近三年发布的研报数据计算,联储证券李纵横研究员团队对该股研究较为深入,近三年预测准确度均值高达93.18%,其预测2026年度归属净利润为盈利58.44亿,根据现价换算的预测PE为15.18。
最新盈利预测明细如下:
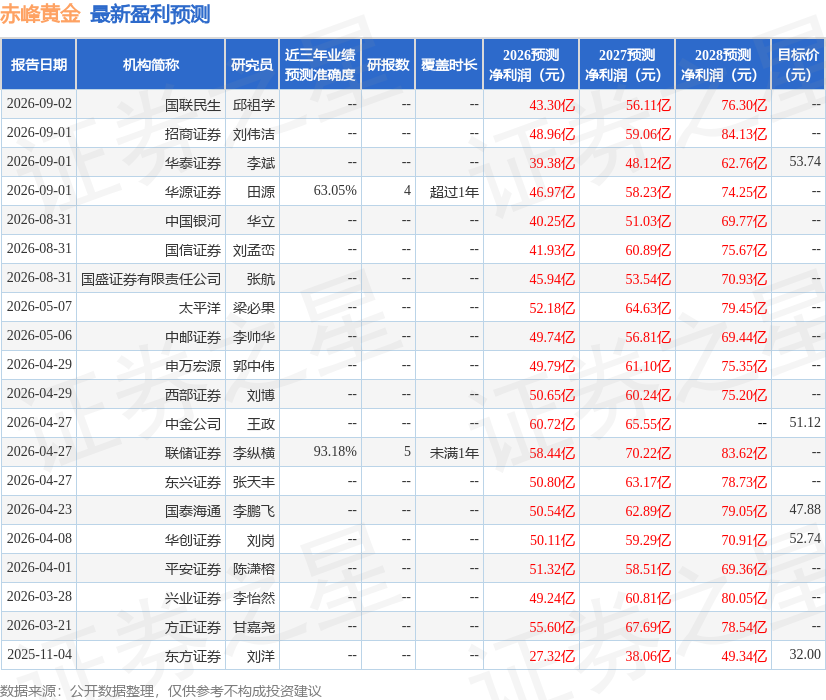
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为53.74。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



