开源证券股份有限公司张宇光,逄晓娟近期对山西汾酒进行研究并发布了研究报告《公司信息更新报告:主动降速调整,长期发展潜力仍足》,给予山西汾酒买入评级。
山西汾酒(600809)
公司主动放缓发展速度,长期发展势能潜力仍足,维持“买入”评级2026H1公司实现营收210.4亿元,同比-12.2%,归母净利64.4亿元,同比-24.3%;Q2实现营收61.2亿元,同比-17.7%,归母净利10.6亿元,同比-43.1%。考虑当前需求压力,我们下调盈利预测,预计2026-2028年归母净利润分别为92.79(123.8)亿元、103.36(128.5)亿元、110.94(138.47)亿元,同比分别-24.2%、+11.4%、+7.3%,EPS分别为7.61(-2.54)元、8.47(-2.06)元、9.09(-2.26)元,当前股价对应PE分别为15.6、14.0、13.0倍。公司全国化潜力较大,产品结构完善,兼具发展韧性和弹性,当下调整节奏稳固市场,有利于长期发展,维持“买入”评级。
中高端逆势相对稳健,省内加速去库存
2026H1汾酒/其他酒收入同比-11.8%/-35.1%,青花系列、巴拿马系列等中高端反而相对稳健,公司主动调整玻汾等低档酒发展节奏,阶段性下滑幅度较大。Q2省内收入同比-30.1%、省外收入-11.5%,原因是进入二季度,省内加速去库存。
降低渠道回款要求,现金流表现略有压力
Q2销售收现57.5亿元,同比-17.1%,二季度末合同负债环比减少12.5亿。公司二季度放松回款要求,以稳定价格,缓解经销商压力为主。
毛利率提升,销售费用率提升较多,净利率下降
2026Q2毛利率同比+4.4pct至76.3%,主要原因是2026Q2中低端产品下降幅度较大,导致产品结构好于2025Q2。销售费用率同比+9.7pct,主要原因是2026Q2广告费用增加较多。归母净利率同比-7.7pct至17.3%。
风险提示:宏观经济波动致使需求下滑,省外扩张不及预期等。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值高达87.9%,其预测2026年度归属净利润为盈利100.19亿,根据现价换算的预测PE为14.41。
最新盈利预测明细如下:
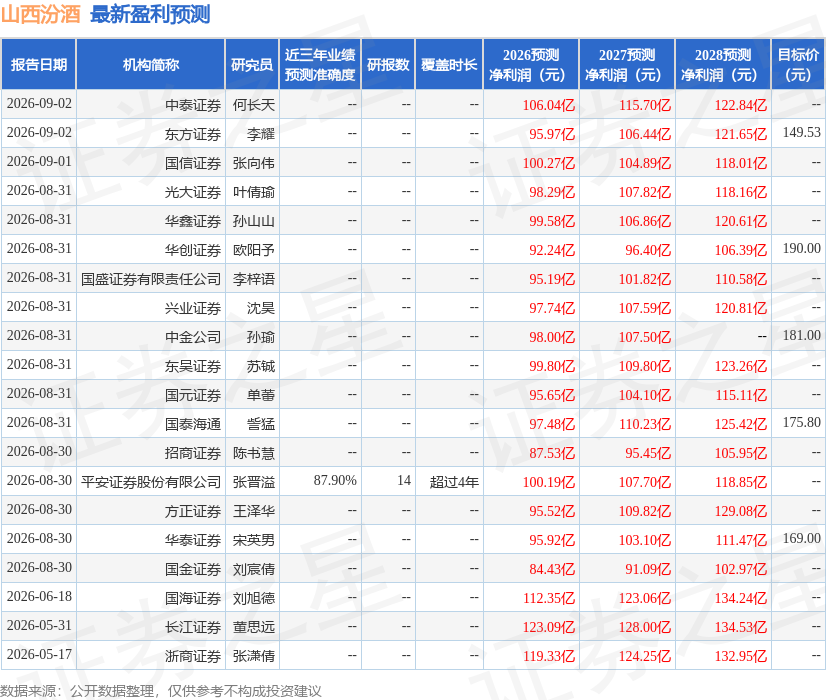
该股最近90天内共有20家机构给出评级,买入评级19家,增持评级1家;过去90天内机构目标均价为175.8。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



