太平洋证券股份有限公司张世杰,李珏晗近期对沪电股份进行研究并发布了研究报告《Q2盈利能力跃升,国内外扩产持续推进》,给予沪电股份买入评级。
沪电股份(002463)
事件:公司发布26年中报,26年上半年实现营业总收入136.89亿元,同比增长61.17%;归属母公司股东的净利润29.23亿元,同比增长73.72%;扣除非经常性损益后的归属母公司股东净利润27.95亿元,同比增长70.00%。
高速交换机、AI服务器等领域需求高增,公司Q2盈利水平新高。公26Q2单季营收74.75亿元,环比增长20.29%;归母净利润16.81亿元,环比增长35.36%,单季毛利率41.28%,环比增长5.65pct,创下历史新高。公司32层及以上PCB产品同比大幅增长约190.83%,主要受益于高速交换机、AI服务器等领域需求爆发,公司高端产品占比提升。分下游应用来看,公司数据通讯应用领域PCB26年上半年收入113.30亿元,同比大幅增长73.46%,其中高速网络交换机及其配套路由应用领域收入71.39亿元;AI服务器和HPC应用领域收入约18.28亿元。公司适配224Gbps传输速率的核心产品已实现小批量供货,并启动支持448Gbps传输速率的产品预研。在高速网络交换机方面,应用于1.6T交换机的产品已实现批量出货,并推进3.2T交换机配套的产品预研。
公司国内外产能持续扩张,泰国子公司盈利能力大幅优化。公司26上半年购建固定资产、无形资产和其他长期资产支付的现金约36.02亿元,同比大幅增长159.46%。国内方面,公司聚焦高阶PCB瓶颈制程实施靶向性扩产,深挖现有厂区高附加值潜能,并分阶段推进高端扩产项目建设。泰国生产基地方面,公司泰国生产基地的数据通讯事业部已有超90%的海外客户完成认证,原有产能利用率已基本满载,30层以内相关PCB产品已实现批量量产,覆盖400G交换机、AI服务器等数据通讯应用领域,800G交换机相关产品也已启动打样。泰国子公司盈利显著改善,Q2单季实现净利润约0.43亿元。
盈利预测与投资建议:预计2026-2028年营业总收入分别为282.65、432.82、596.19亿元,同比增速分别为49.19%、53.13%、37.75%;归母净利润分别为67.22、110.21、157.59亿元,同比增速分别为75.87%、63.95%、42.98%,对应26-28年PE分别为36X、22X、15X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
最新盈利预测明细如下:
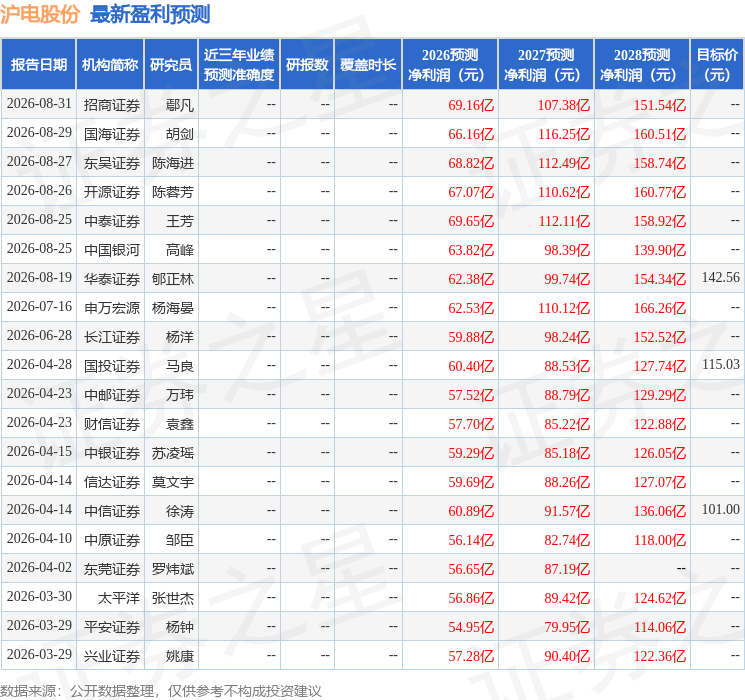
该股最近90天内共有14家机构给出评级,买入评级13家,增持评级1家;过去90天内机构目标均价为142.56。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



