太平洋证券股份有限公司孟昕,赵梦菲近期对大元泵业进行研究并发布了研究报告《大元泵业:2026Q2收入业绩承压,欧洲热泵和液冷业务逆势增长》,给予大元泵业买入评级。
大元泵业(603757)
事件:2026年8月26日,大元泵业发布2026年半年报。2026H1公司实现营业收入8.97亿元(-7.00%),归母净利润0.31亿元(-68.77%),扣非归母净利润0.27亿元(-70.47%)。
2026Q2收入业绩承压,欧洲热泵和温控液冷业务保持增长。1)分季度:2026Q2公司实现营业收入5.34亿元(-8.77%),归母净利润0.20亿元(-67.49%),利润降幅较大主系地缘政治冲突影响部分区域销售,叠加铜等核心原材料价格上涨、人民币汇率波动以及合肥新工厂全面投产后折旧摊销增加。同时为抓住新兴市场机遇,公司持续加大研发、市场及渠道投入。2)分产品:2026H1公司民用类、商用类、工业类产品分别实现收入6.57亿元(-5.03%)、1.20亿元(-13.23%)、0.69亿元(-14.71%);民用类产品受传统给排水、家用暖通需求偏弱以及地缘冲突和国际物流扰动的影响,收入小幅下降,核心市场份额保持稳定;商用类产品收入下降主系公司主动调整新能源汽车配套业务节奏,温控液冷业务实现收入约0.64亿元、保持增长;工业类产品受国内化工、石化行业新增项目投资收缩影响,配套用泵订单阶段性承压;此外公司热泵配套相关业务收入约0.5亿元,同比增速超20%。
2026Q2毛净利率同比下滑,期间费用率有所提升。1)毛利率:2026Q2公司毛利率为22.72%(-4.27pct),主系铜等核心原材料价格上涨、产品结构变化等因素所致。2)净利率:2026Q2公司净利率为3.70%(-6.65pct),降幅高于毛利率,主要受期间费用率提升及其他收益减少影响。3)费用端:2026Q2公司销售/管理/研发/财务费用率分别为5.03%/6.17%/6.04%/0.85%,分别同比-0.56/+1.62/+1.57/+0.65pct。其中,管理费用率提升主系厂房增加后折旧、修理及搬迁相关费用增加;研发费用率提升主因公司持续加大液冷泵、高效节能民用泵及工业泵研发投入;财务费用率上升主系人民币升值导致汇兑损失增加。
投资建议:行业端,泵类产品广泛应用于民用供水、暖通循环、工业流程、液冷温控等多个场景,传统民用泵需求整体保持韧性,热泵、储能、数据中心、新能源汽车等新兴领域有望持续带动液冷泵等高附加值产品需求增长,高效节能、智能化及国产替代趋势下行业结构升级机会明确。公司端,民用类产品经营稳健,继续发挥业绩压舱石作用;商用类产品尤其液冷泵、商用机械泵等新兴业务快速放量,正逐步成为收入增长的重要驱动力;同时公司持续推进新产能建设、研发投入及产品结构优化,有望为收入业绩持续增长奠定基础。我们预计,2026-2028年公司归母净利润分别为1.30/1.89/2.13亿元,对应EPS分别为0.70/1.01/1.14元,当前股价对应PE分别为93.68/64.53/57.19倍。维持“买入”评级。
风险提示:海外需求波动、国际贸易政策变化、汇率波动、原材料价格波动等风险。
最新盈利预测明细如下:
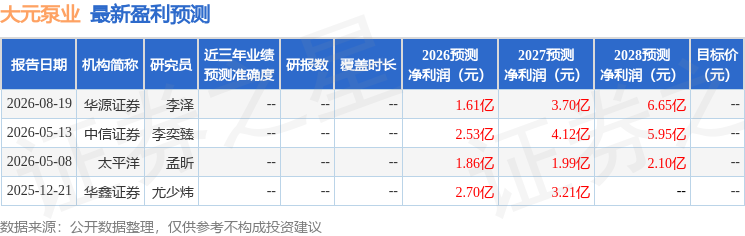
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



