国金证券股份有限公司赵中平,毕先磊近期对匠心家居进行研究并发布了研究报告《主营毛利率保持稳定,汇率与关税扰动利润》,给予匠心家居买入评级。
匠心家居(301061)
2026年8月28日,公司披露2026年半年度报告。2026H1实现营业收入15.65亿元,同比下降6.94%;归母净利润3.08亿元,同比下降28.79%。单二季度实现营业收入8.20亿元,同比下降9.80%;归母净利润1.41亿元,同比下降40.65%,利润降幅大于收入,主要受汇兑损失和关税影响。
经营分析
沙发品类保持增长,床类小幅回落,配件收入显著下降。2026H1智
能电动沙发实现收入13.47亿元,同比增长1.76%,占营业收入86.11%,仍是收入基本盘;智能电动床收入1.31亿元,同比下降6.78%;配件收入0.71亿元,同比下降65.04%,是整体收入下滑的主要拖累。境外收入15.61亿元,同比下降6.96%,占总收入99.80%,经营表现仍高度依赖海外市场。
主营毛利率保持韧性,产品结构和成本控制抵消部分压力。2026H1综合毛利率38.63%,同比提升0.23个百分点;智能电动沙发、智能电动床毛利率分别为38.64%和38.50%,同比分别提升0.17和0.72个百分点。在收入回落、人民币升值和原材料价格波动背景下,毛利率保持稳定,反映核心产品盈利基础尚稳。
汇率和关税扰动表观业绩。2026H1确认汇兑损失1.56亿元,上年同期为汇兑收益0.18亿元;财务费用1.32亿元,上年同期为-0.43亿元,同比增加1.75亿元。人民币升值使出口业务折算收入同比减少约0.71亿元;与上年同期相比,美国相关产品关税税率和适用期间变化使上半年利润总额减少约0.34亿元。
客户结构继续向美国优质零售商集中。前十大客户均来自美国,其中8家为零售商、6家采购额增长2.29%-196.06%;H1新增27家客户,其中25家为美国零售商、2家进入全美Top100,美国零售商收入占总营收72.89%。
盈利预测、估值与评级
短期汇兑与关税虽扰动表观业绩,但公司核心品类韧性及美国优质零售商客户拓展有望支撑中长期增长。预计公司26-28年归母净利润分别为8/10/11亿元,同比-9%/+24%/+17%,对应PE分别为12/10/8倍,维持"买入"评级。
风险提示
汇率波动风险;全球贸易摩擦加剧;原材料价格波动。
最新盈利预测明细如下:
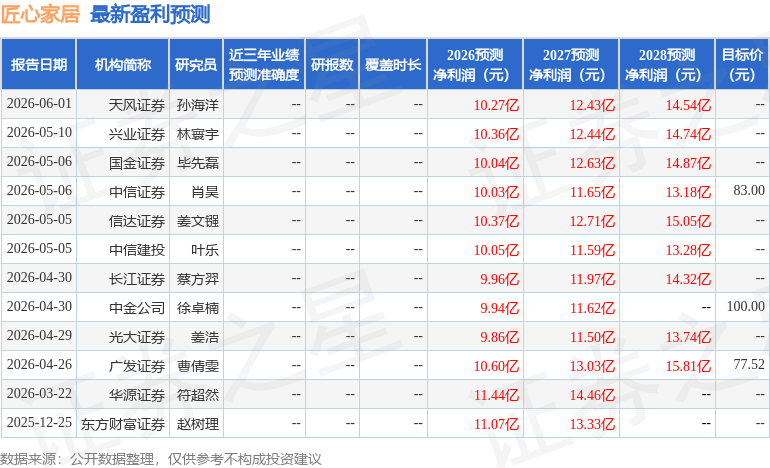
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为100.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



