太平洋证券股份有限公司谭紫媚近期对山外山进行研究并发布了研究报告《山外山:血透设备迎增量,耗材持续高增长》,给予山外山买入评级。
山外山(688410)
事件:8月28日,公司发布2026年半年度报告:上半年实现营业收入4.64亿元,同比增长29.80%;归母净利润0.94亿元,同比增长71.46%;扣非净利润0.85亿元,同比增长67.56%。
其中,2026年第二季度营业收入2.34亿元,同比增长39.35%;归母净利润0.40亿元,同比增长121.23%;扣非净利润0.34亿元,同比增长116.03%。
卫健委等三部门发文加强血透服务供给,设备市场蕴含大机遇2026年2月,国家卫生健康委等三部门发布《关于实施2026年卫生健康系统为民服务实事项目的通知》。该通知指出,常住人口超过6万的县均能提供血液透析服务,且全国新增350家乡镇卫生院、社区卫生服务中心提供血液透析服务。该通知有望为血透市场贡献新增量。
据今日标讯统计,2026年上半年血液透析机市场各品牌排名中,山外山占比达21.56%,位列市场第一;2026年上半年连续性血液净化设备(CRRT)市场各品牌排名中,山外山占比达12.65%。同时,血透设备市场国产化率处于较低水平,在市场快速增长的背景下,有望斩获更多订单。
耗材矩阵逐渐成型,营收实现高速增长
截至6月底,公司自产血液净化耗材共获得9项三类医疗器械注册证书,已基本完成自产血液净化耗材的全线布局,包括血液透析浓缩粉/液、透析器、透析液过滤器、连续性血液净化管理、一次性使用血液灌流器、一次性使用血液透析管路等。随着产品矩阵逐步完善,耗材业务实现高速增长,2026年上半年公司自产耗材实现营业收入1.07亿,同比增长63.27%。
发布员工持股计划留住人才,促进公司可持续发展
5月22日,公司发布2026年员工持股计划:拟向不超过75人授予不超过166.6341万股,占总股本的0.52%。员工持股计划的考核年度为2026年,公司层面业绩考核目标为:营业收入10亿元、专利申请数量50个、第三类医疗器械注册证申报注册数量4个。公司有望通过持股计划吸引和留住优秀人才,提高员工凝聚力,促进公司的可持续发展。
盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为10.55/12.84/15.23亿元,同比增速为30.75%/21.71%/18.61%;归母净利润为2.21/2.68/3.35亿元,同比增速为51.16%/21.61%/24.74%。对应EPS分别为0.49/0.60/0.75元,对应当前股价PE分别为25/20/16倍,维持“买入”评级。
风险提示:国内市场竞争加剧的风险;地缘政治波动的风险;新品研发不及预期的风险。
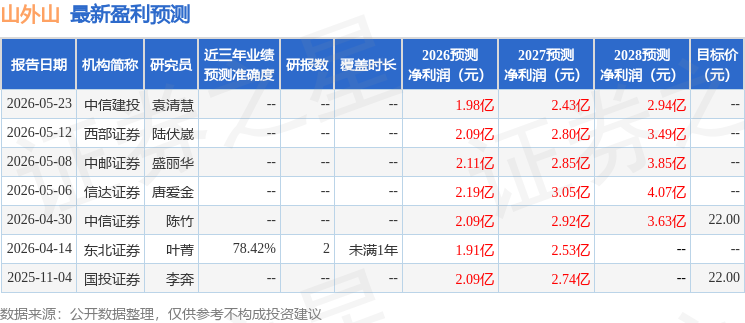
证券之星数据中心根据近三年发布的研报数据计算,东北证券叶菁研究员团队对该股研究较为深入,近三年预测准确度均值为78.42%,其预测2026年度归属净利润为盈利1.91亿,根据现价换算的预测PE为18.45。
最新盈利预测明细如下:
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



