国金证券股份有限公司刘宸倩,叶韬近期对水井坊进行研究并发布了研究报告《表观仍承压,库存持续去化》,给予水井坊增持评级。
水井坊(600779)
2026年8月28日,公司披露2026年中报:1)26H1实现营收10.8亿元,同比-27.8%;归母净利-0.1亿元、录得亏损。2)26Q2实现营收2.7亿元,同比-50.7%;归母净利-1.8亿元、亏损幅度较25Q2加大。
经营分析
分产品看:1)26H1高档/中档分别实现营收10.0/0.5亿元,同比-23.4%/-44.4%,其中毛利率同比-2.8pct/-3.2pct至78.8%/52.9%。2)26Q2高档/中档实现营收2.5/0.2亿元,同比-46.0%/-54.7%,毛利率同比-12.9pct/-8.0pct至65.9%/47.8%。分渠道看:1)26H1新渠道/批发代理分别实现营收1.8/8.7亿元,同比-61.4%/-6.2%,毛利率同比-1.5pct/-4.1pct至73.6%/78.5%。2)26Q2新渠道/批发代理分别实现营收0.5/2.1亿元,同比-73.7%/-30.8%,毛利率同比-5.8pct/-15.3pct至67.1%/64.2%。3)整体而言,公司26H1销量同比-21.5%、吨价同比-4.0%,26Q2销量同比-34.6%、吨价同比-18.5%。
从报表结构来看:1)26H1归母净利率同比-7.6pct至-0.6%,其中毛利率同比-3.1pct、销售费用率-0.9pct、管理费用率+2.1pct、营业税金及附加占比-2.9pct;26Q2归母净利率同比-50.9pct至-66.7%,其中毛利率同比-9.7pct、销售费用率+18.4pct、管理费用率+14.0pct。2)26Q2销售收现2.7亿元,同比-72.9%;26Q2末合同负债余额6.4亿元,环比-0.5亿元;26Q2营业收入+△合同负债同比-62.9%。
期内公司持续推进去库,根据市场需求调节渠道回款&发货节奏,目前渠道库存较去年同期降低50%左右,价盘持续平稳。管理层变更已落地,后续公司规划持续推进销售业务整合,深化价格体系维护与渠道生态建设等措施。
盈利预测、估值与评级
我们预计公司26-28年收入分别为27.9/29.2/32.3亿元,同比分别-8.3%/+4.8%/+10.5%;归母净利为4.0/4.3/5.0亿元;EPS为0.83/0.89/1.03元,公司股票现价对应PE估值分别为32.8/30.5/26.5倍,维持“增持”评级。
风险提示
宏观经济恢复不及预期,行业政策风险,次高端需求恢复不及预期,食品安全风险。
最新盈利预测明细如下:
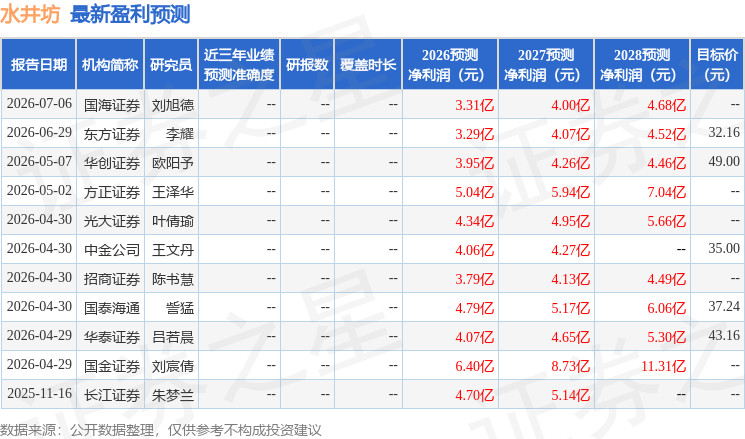
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为31.88。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



