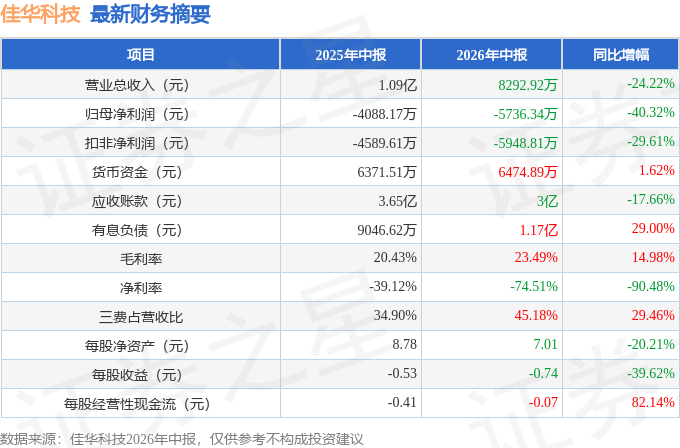
据证券之星公开数据整理,近期佳华科技(688051)发布2026年中报。截至本报告期末,公司营业总收入8292.92万元,同比下降24.22%,归母净利润-5736.34万元,同比下降40.32%。按单季度数据看,第二季度营业总收入4083.28万元,同比下降24.18%,第二季度归母净利润-3706.77万元,同比下降34.34%。本报告期佳华科技公司应收账款体量较大,当期应收账款占最新年报营业总收入比达145.36%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率23.49%,同比增14.98%,净利率-74.51%,同比减90.48%,销售费用、管理费用、财务费用总计3746.47万元,三费占营收比45.18%,同比增29.46%,每股净资产7.01元,同比减20.21%,每股经营性现金流-0.07元,同比增82.14%,每股收益-0.74元,同比减39.62%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司在2025年营收有所下降,但智慧双碳业务增长超过190%,如何看待这一"阵痛"?未来盈利拐点预期如何?
答:从当前行业的政策大背景来看,随着今年两办"5+9"双碳考核政策正式落地,明确压实党政同责考核要求,整个行业正式进入强约束、刚需放量的全新发展阶段。公司通过前几年的双碳数字化业务前瞻性布局,沉淀形成完整的技术体系与产品壁垒,目前已在电力、钢铁、建材、石化等高耗能重点行业落地多个标杆项目,积累标准化、可复制的行业解决方案。2025年公司整体营收短期承压,主要系智慧环保业务款周期拉长、公司主动收缩低质量低效订单带来阶段性阵痛。智慧双碳业务虽然目前营收占比较小,但同比增幅超190%,这充分验证了ToB端碳服务的市场需求。当前政策体系、公司技术储备、项目落地案例均已齐备,后续核心工作是加快跨行业客户拓展,规模化复制碳资产管理数字化方案。依托全国碳市场扩容、控排企业合规需求持续提升的背景,双碳业务营收与毛利将持续放量,成为拉动公司整体盈利改善的核心动力,公司盈利拐点将随双碳业务规模持续扩大逐步显现。
本文数据来源于佳华科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




