华鑫证券有限责任公司任春阳近期对金洲管道进行研究并发布了研究报告《公司事件点评报告:产品结构优化,液冷业务打开新增长空间》,给予金洲管道买入评级。
金洲管道(002443)
事件
金洲管道发布2026年半年度报告:报告期内公司实现营收20.55亿元,同比增长1.76%;实现归母净利润8575.04万元,同比增长48.29%。其中2026Q2单季度实现营收11.19亿元,同比降低1.95%,环比增长19.64%;实现归母净利润4583.48万元,同比增长45.18%,环比增长14.83%。
投资要点
传统主业提质增效,高毛利产品占比提升
报告期内,核心子公司盈利能力提升:管道工业营收4.22亿元(同比+39.7%),净利润1204.96万元(同比扭亏为盈);主要系报告期内产品产销量大幅增长,内部降本增效,助力母公司利润弹性释放。沙钢金洲营收3.17亿元(同比-15.9%),净利润2283.48万元(同比+6.39%);主要系行业竞争加剧,销量下降,但降本增效措施有力,使得产品盈利能力提升,利润同比增长。此外公司产品结构持续优化,2026Q2高毛利工业管道占比提升驱动利润增速高于收入增速,后续得益于六张网基建政策逐步落地、相关行业景气续提升、各地项目陆续开工等因素,高毛利工业管道占比将维持现有水平或逐步提升,有望加速公司业绩增长。
战略转型稳步推进,液冷有望成第二增长极
全资子公司金洲智慧液冷技术作为液冷业务核心运营载体,持有闪麟时代51%股权,该公司主要做AI服务器配套冷板、浸没式液冷系统整套解决方案,自主配套CDU、液冷机柜及温控系统,目前已在长三角、西部算力区域落地若干项目,合作客户包括国资算力平台、通信运营商。此外,母公司下属东莞骅兴已启动液冷产品线扩建,投资5亿元规划新增3万平方米厂房、600台高精度CNC设备及多条隧道式真空钎焊产线等,力求达到年产总值20亿元,以补齐公司液冷核心零部件规模化制造短板,打通从精密构件自研量产到整机液冷集成方案落地交付的完整业务链条。
财务稳健,经营持续向好
利润端来看,2026H1公司归母净利率/毛利率分别为4.17%(同比+1.31pct)/12.65%(同比+2.02pct),主要源于高毛利产品的占比提升。报告期内销售、管理、财务/研发费用率分别为0.92%(同比-0.05pct)/3.51%(同比+0.43pct)/-0.09%(同比+0.19pct)/3.24%(同比-0.01pct),整体保持平稳。经营活动现金流由2025年同期的-4690万元转正为5600万元,盈利质量健康。伴随产品结构持续优化,液冷业务加速释放,公司盈利水平有望稳定提升。
盈利预测
预测公司2026-2028年收入分别为47.34、54.63、62.98亿元,EPS分别为0.38、0.45、0.53元,当前股价对应PE分别为27、22、19倍。维持“买入”投资评级。
风险提示
钢管下游需求低于预期、新业务拓展不及预期、成本上行的风险、宏观经济下行风险、大盘系统性风险等。
最新盈利预测明细如下:
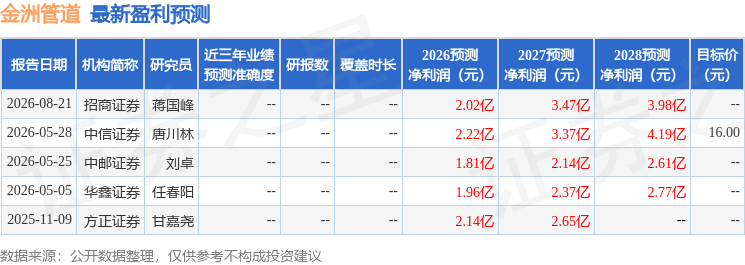
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



