开源证券股份有限公司刘小龙,周航近期对德业股份进行研究并发布了研究报告《公司信息更新报告:H1业绩高增,储能业务延续高增长》,给予德业股份买入评级。
德业股份(605117)
2026H1业绩同比高增,Q2环比改善
德业股份披露2026年半年报,公司2026上半年实现营业收入106.41亿元,同比增长92.23%;归母净利润27.17亿元,同比增长78.53%;扣非归母净利润25.70亿元,同比增长75.81%。其中2026Q2实现营收61.82亿元,环比增长38.62%;归母净利润15.30亿元,环比增长28.77%,业绩延续高增长。公司拟每股派发现金红利1.60元(含税),合计20.37亿元。考虑到油气价格上涨及海外补贴落地,公司为全球户储工商储领先企业,业绩增长确定性强,我们上调公司2026-2028年盈利预测,预计公司2026-2028年归母净利润为57.45/75.04/88.35亿元(原2026-2028年53.8/68.1/82.7亿元),EPS为4.51/5.89/6.94元,对应当前股价PE为21.5/16.4/13.9倍,维持“买入”评级。
逆变器保持较快增长,储能电池包收入大幅提升
2026H1,公司逆变器产品实现营业收入51.32亿元,同比+94.09%,占主营业务收入的48.36%;储能电池包实现营业收入48.94亿元,同比+244.12%,占主营业务收入的46.12%。上半年公司销售逆变器115.30万台,其中户用储能逆变器57.03万台、工商储逆变器6.05万台。公司已形成逆变器、电池包及储能系统的产品布局,现有客户和渠道能够为电池包业务拓展提供支持。随着第六代一体机、250kW大功率PCS及工商业液冷电池等产品逐步推进,公司储能产品品类有望进一步完善。
现金流表现较好,汇兑损失影响财务费用
2026H1,公司经营活动产生的现金流量净额为41.95亿元,同比+176.72%,主要系销售规模增长及回款加快。公司财务费用为1.74亿元,2025年同期为-1.73亿元,主要系美元、欧元兑人民币汇率下降,汇兑损失增加。2026H1,公司研发费用为3.72亿元,同比+41.00%。
风险提示:行业需求不及预期风险;海外贸易政策变动风险;公司产品竞争力不足风险。
最新盈利预测明细如下:
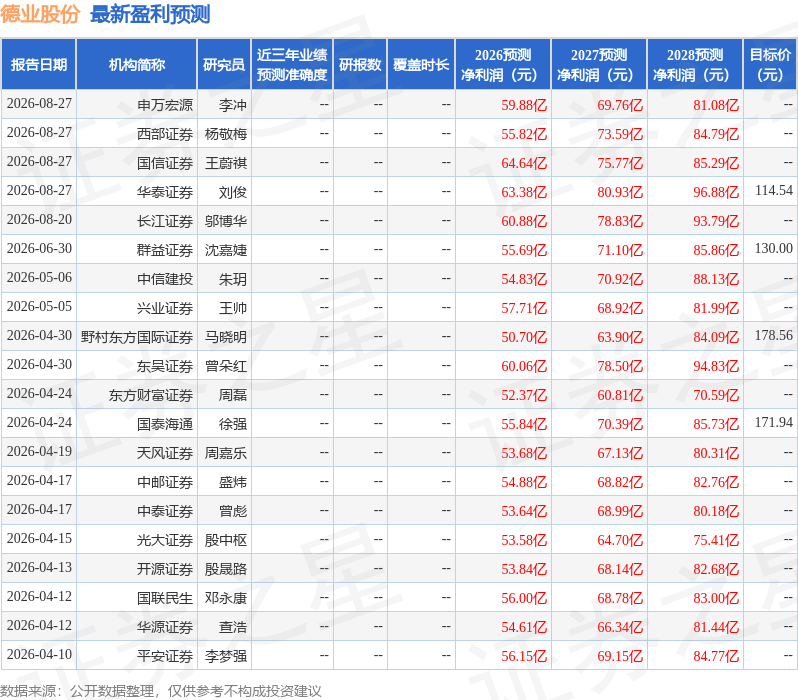
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为152.73。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



