中邮证券有限责任公司刘海荣,刘隆基近期对森麒麟进行研究并发布了研究报告《营收持续增长,坚持全球化产能布局》,给予森麒麟买入评级。
森麒麟(002984)
投资要点
2026年8月24日晚,森麒麟发布2026年半年度报告。2026H1公司实现营业收入44.22亿元,同比增长7.33%;实现归母净利润4.20亿元,同比下降37.47%;实现扣非归母净利润4.03亿元,同比下降39.63%;2026Q2单季实现营业收入约23.40亿元(同比+13.4%、环比+12.4%),归母净利润约2.10亿元(同比-32.3%、环比基本持平),扣非归母净利润约2.06亿元(同比-34.0%、环比+4.6%)。
l●营收逆势增长,全球化产能布局与经营质量持续优化
报告期内,在轮胎行业面临原材料价格波动、海运费高企及海外贸易壁垒扰动背景下,公司营收仍实现逆势增长,2026Q2单季营收同比+13.4%、环比+12.4%,呈加速态势;经营活动现金流净额同比大增1657%至4.52亿元,盈利质量与回款能力显著改善。公司坚定推进“走出去”全球产能布局:泰国罗勇基地稳健运营,摩洛哥海外工厂建设稳步推进,建成后将有效规避贸易壁垒、贴近欧美终端市场;同时产品持续向高端化、大尺寸、低滚阻集中,航空轮胎等特种产品蓄势,单车价值量与盈利韧性不断提升。
l●行业供给有序、需求回暖,轮胎出海龙头充分受益
供给端,近年来国内轮胎行业历经产能出清与格局优化,新增低效产能受限、头部企业集中度提升,“反内卷”与绿色制造要求趋严,供给约束增强;需求端,全球汽车产销稳步增长、新能源车渗透率提升带动配套与替换需求,北美、欧洲等海外替换市场空间广阔。公司出口及境外收入占比超92%(2026H1达92.98%),为轮胎出海核心标的,有望在行业景气回升与国产轮胎全球份额提升中持续受益。
风险提示:
原材料(天然橡胶、合成橡胶)价格大幅波动风险;海外贸易政策、关税及反倾销壁垒变化风险;海运费大幅波动风险;汇率波动风险;海外工厂建设进度不及预期风险。
最新盈利预测明细如下:
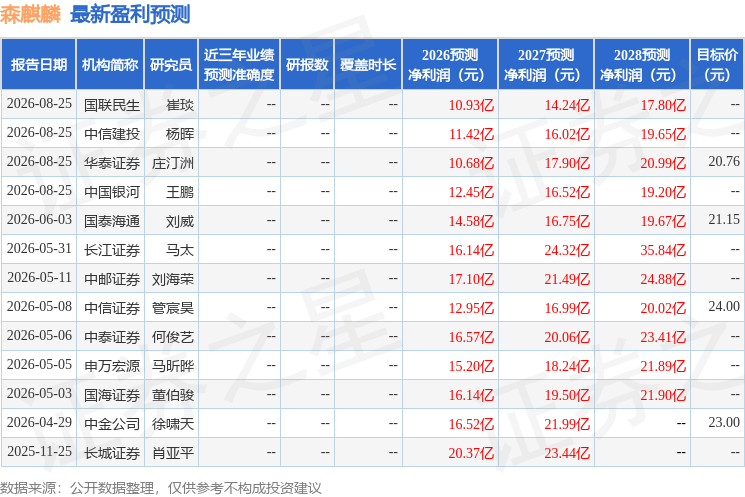
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为19.64。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



