国金证券股份有限公司姚遥近期对富临精工进行研究并发布了研究报告《Q2业绩承压,高压实铁锂持续扩产迭代》,给予富临精工买入评级。
富临精工(300432)
8月26日,公司发布2026中报,26H1公司收入110.5亿元,同比+90%,归母净利润2.8亿元,同比+62%,扣非归母净利润2.7亿元,同比+123%。单26Q2收入59.9亿元,同比+92%、环比+19%;归母净利润0.8亿元,同比+56%、环比-61%;扣非归母净利润0.8亿元,同比+102%、环比-60%,Q2业绩环比有所承压。
经营分析
业绩Q2有所承压。26H1毛利率9.2%,同比-1.6pct,四费率3.9%,同比-2.0pct,归母净利率2.6%,同比-0.5pct。单26Q2毛利率9.0%,同比-2.2pct、环比-0.4pct;归母净利率1.3%,同比-0.3pct、环比-2.7pct,Q2盈利环比回落,主要基于:1)原材料上行:参考行业磷酸铁价格由2025年末约1万元/吨上涨至2026年6月的1.45万元/吨,推高行业正极材料生产成本;2)计提扩大:H1计提存货跌价损失2.12亿元(主要为原材料、核心为锂源跌价)。正极营收高增,新一代产品持续放量。26H1正极收入93.2亿元,同比+143%,毛利率6.9%,同比+1.6pct。公司4C超充高压密磷酸铁锂产品进入高端乘用车市场,四代产品产量占比达15%,同比显著提高,仍供需偏紧;江西升华35万吨高压实密度磷酸铁锂产能持续满产满销,新建35万吨项目处于爬坡阶段,规模效应逐步凸显;同步布局磷酸二氢锂一体化及草酸亚铁前驱体产线,保障核心原料供应、对冲价格波动,提升长期盈利。
汽零业务具备韧性。26H1汽零收入17.1亿元,同比-6.9%,毛利率20.9%,同比-1.8pct,同比下滑主要受国内汽车市场内需承压影响,26H1国内汽车市场销量同比-21%。新能源汽车增量零部件方面,智能电控产业的热管理系统和新能源电驱动系统业务获取多家国产自主品牌及主流新势力车企爆款项目新定点,相关新产品批量交付,成本优势及规模化放量趋势凸显;公司同时积极拓展高端摩托车、国际主机及后装市场,以多元化布局拓宽增长空间。
盈利预测、估值与评级
公司高压密产品性能领先,持续扩产,看好份额提升;汽零业务多项产品细分冠军;机器人领域积极开拓布局。我们预计公司26-28年归母净利润分别为9.1/16.9/23.5亿,维持“买入”评级。
风险提示
LFP电池需求不及预期,原料价格上行,机器人进展不及预期。
最新盈利预测明细如下:
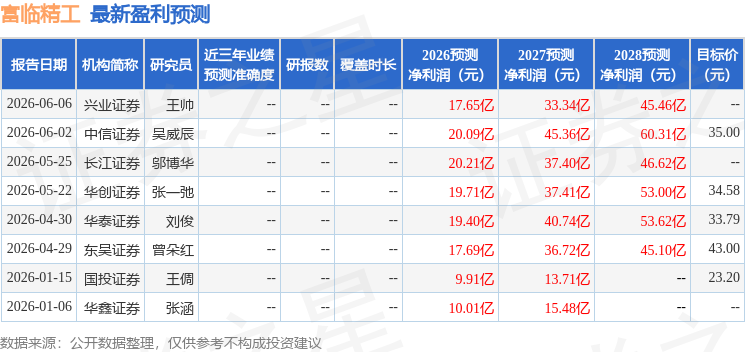
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为33.79。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



