大同证券有限责任公司景剑文,温慧近期对兰花科创进行研究并发布了研究报告《煤价回升利润扭亏为盈,煤炭景气延续与化工技改双线推进》,给予兰花科创增持评级。
兰花科创(600123)
2026年8月24日,公司发布2026年半年度报告
2026年上半年业绩显著修复,扣非归母净利润同比扭亏为盈,核心驱动力来自煤炭业务量价齐升与尿素毛利大幅改善。公司2026H1实现营业总收入47.92亿元,同比+18.32%;归母净利润0.83亿元,同比+44.60%;扣非归母净利润0.95亿元,较上年同期-1.70亿元实现扭亏为盈。上半年经营现金流净额2.81亿元,较上年同期-4.60亿元由负转正,主业造血能力显著增强。
单季度看,2026Q2实现营业收入23.82亿元,环比-1.18%;归母净利润1.11亿元,环比扭亏(Q1为-0.27亿元);扣非归母净利润1.22亿元,环比扭亏(Q1为-0.28亿元)。Q2环比大幅改善主要系煤炭售价持续走高、销量维持高位,叠加尿素成本下降增厚利润。
毛利率大幅回升,费用管控总体稳健
毛利率同比大幅提升,费用端整体平稳,财务费用因融资扩张略有增加。2026H1公司综合毛利率28.03%,同比+8.13个百分点,主要受益于煤炭售价上涨及尿素单位生产成本下降。费用端:销售费用率0.92%,同比-0.20个百分点;管理费用率10.74%,同比-1.85个百分点,体现较好的费用管控能力;财务费用率2.63%,同比-0.06个百分点,但财务费用绝对值1.26亿元同比+15.71%,主因公司为寺头煤矿探矿权价款及煤化工项目建设扩大融资规模,有息负债增加。
煤炭量价齐升,尿素盈利大幅反转
煤炭主业量价齐升驱动业绩高增,尿素价升本降实现毛利翻倍。煤炭业务方面,2026H1实现产量692.71万吨,同比-8.55%,主要受主产地安全监管趋严影响;销量672.18万吨,同比+11.23%;销售均价565.07元/吨,同比+16.28%,受益于国内煤炭市场紧平衡、无烟
煤价格持续上升;单位生产成本282.81元/吨,同比+2.01%,成本控制基本稳定。板块实现销售收入37.98亿元,同比+29.34%;毛利13.04亿元,同比+45.57%。
尿素业务方面,产量38.99万吨,同比-3.92%;销量38.14万吨,同比-3.20%;销售均价1744.11元/吨,同比+9.67%;单位生产成本1426.68元/吨,同比-4.31%,降本成效显著。板块实现销售收入6.65亿元,同比+6.17%;毛利1.13亿元,同比大增210.92%。
2025年度未分红,未来三年分红比例不低于30%
2025年度因亏损未进行利润分配,2026-2028年股东回报规划明确分红底线。由于公司2025年度实现归母净利润为负,根据公司章程及股东回报规划,2025年度不进行利润分配,不派发现金红利。但公司同步发布了2026-2028年股东分红回报规划,明确在符合现金分红条件的情况下,未来三年每年现金分红比例不低于归母净利润的30%,为中长期股东回报提供了制度保障。
展望下半年,煤炭市场预计维持高位区间波动,价格中枢有望继续上移;尿素面临新增产能释放压力,但公司差异化产品推广及成本管控有望稳住基本盘。中长期看,芦河煤矿预计2027年3月联合试运转,煤化工节能环保升级改造项目投产后尿素产能将增至120万吨,寺头探矿权储备也为远期资源接续提供保障。
投资建议
公司作为优质无烟煤龙头,依托煤化一体化产业链协同优势,在煤价中枢上移与化工技改降本双轮驱动下,盈利修复概率较大,叠加2026-2028年分红比例不低于30%的股东回报规划,中长期配置价值逐步显现。预计2026-2028年公司归母净利润为2.39/3.93/6.26亿元,EPS为0.16/0.27/0.42元/股,对应的PE为44.80/27.22/17.09倍,维持“谨慎推荐”评级。
风险提示
煤炭价格大幅下跌;资产注入不及预期;安全生产风险。
最新盈利预测明细如下:
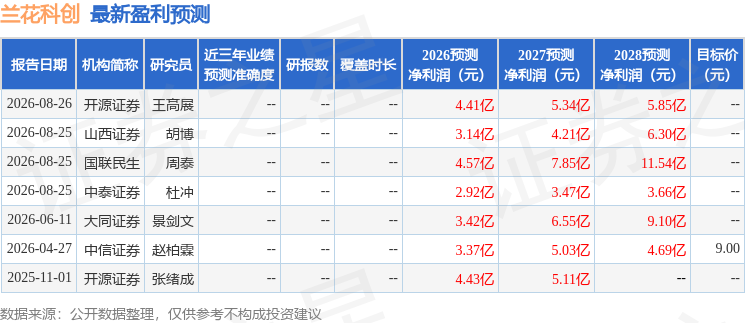
该股最近90天内共有4家机构给出评级,买入评级1家,增持评级3家。
本文数据来源于大同证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



