金元证券股份有限公司李景星,谭景文近期对中国电影进行研究并发布了研究报告《暑期档回暖叠加项目储备丰富,下半年业绩可期》,给予中国电影增持评级。
中国电影(600977)
上半年收入小幅下滑,盈利水平基本稳定:公司于8月24日发布中报,26H1公司总收入15.12亿元,同比-11.93%,主要受一季度放映业务疲弱拖累;毛利率为6.40%,同比+0.96pct;归母净利润-1.10亿元,同比减亏0.28%,其中Q2环比扭亏、单季转正。
发行主业护城河稳健,创作板块储备充足:二季度公司发行业务稳健,但期间未有主控影片上映,盈利贡献相对有限。上半年公司共发行影片344部,实现票房119.46亿元,占全国票房总额的76.77%,全国票房前十影片中7部为公司主导或参与发行。创作业务方面,目前公司创作开发中的项目近80个,涵盖硬科幻题材《流浪地球3》、建军百年主题《无限之战》等,有望为公司业绩弹性提供支撑。
院线暑期档回暖,下半年业绩值得期待:Q2单季票房约54.8亿元,同比增速回正。暑期档高质量影片供给密集,尽管部分影片为规避激烈竞争主动撤档,档期总票房仍突破115亿元,院线回暖趋势得到确认。暑期档期间,公司发行的《蜘蛛侠:崭新之日》票房突破15亿元,《奥德赛》票房超4.95亿元;公司出品或参投的《八仙!》《欢迎来龙餐馆》等作品如期上映,实现口碑与票房双高。此外,《复仇者联盟5》全球定档12月18日,如内地引进成功,有望进一步激发院线活力。
维持公司增持投资评级:考虑到上半年电影市场较为疲软,我们下调全年收入预期但维持"增持"评级。
风险提示:票房不及预期风险;影片上映节奏放缓风险;影片撤档风险;消费者观影习惯改变风险;短剧替代加剧风险等。
最新盈利预测明细如下:
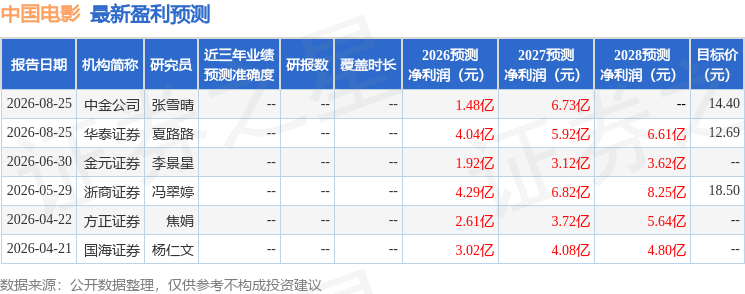
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为15.18。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



