金元证券股份有限公司王鑫旸近期对万兴科技进行研究并发布了研究报告《AI商业化持续提速,费用管控下盈利边际改善》,给予万兴科技增持评级。
万兴科技(300624)
投资要点
汇兑影响业绩阶段性承压,Q2利润端边际改善。2026H1公司实现营业收入7.06亿元,同比下降7.09%,剔除人民币升值影响后同比下降3.56%;实现归母净利润-0.69亿元。分产品看,视频创意类收入4.62亿元,同比下降9.78%;实用工具类收入1.60亿元,同比增长10.45%。利润端,AI服务器投入增加对短期毛利率形成一定压力,随着营销投入优化,费用效率改善已开始对利润端形成正向贡献。Q2单季归母净利润为-0.21亿元,较Q1亏损环比收窄,利润端已呈现边际改善。
AI使用与付费指标高增,商业化持续验证。2026H1公司AI服务器调用量超9亿次,同比增长超80%。分产品看,Filmora AI积分销售同比增长超50%,Media.io产品销售收入同比增长超80%,万兴优转AI积分销售同比增长超80%,万兴剧厂3—6月收入月度复合增长率超过100%。公司AI商业化正由功能使用向付费转化持续推进,多产品、多场景商业化能力持续得到验证。
新品及生态持续拓展,打开AI创作新增量。公司持续推进“双模驱动”及Agent能力建设,万兴剧厂从2D漫剧向AI真人短剧、AI广告剧、AI电影等多形态延伸;Filmora.TV全球首发,进一步切入TVC及品牌广告专业创作市场。同时,公司通过投资生数科技、灵漫快创向模型与内容制作两端延伸,持续完善“模型+工具+内容”生态,新产品及新场景有望成为后续收入增长的重要增量。
盈利预测及估值。考虑到公司正处于AI投入快速增长期,万兴剧厂、Media.io等AI产品收入兑现会有一定滞后性,毛利率受服务器成本快速增长受到一定压制。我们下调公司2026—2028年营业收入预测至15.9/17.9/20.8亿元(前值为17.6/20.8/24.4亿元),下调公司2026—2028年归母净利润预测至-0.44/0.17/0.68亿元(前值为-0.28/0.27/0.73亿元)。我们看好AI付费转化、新品放量及营销效率优化带来的业绩修复空间,维持“增持”评级。
风险提示:AI商业化不及预期;汇率波动;行业竞争加剧的风险等。
最新盈利预测明细如下:
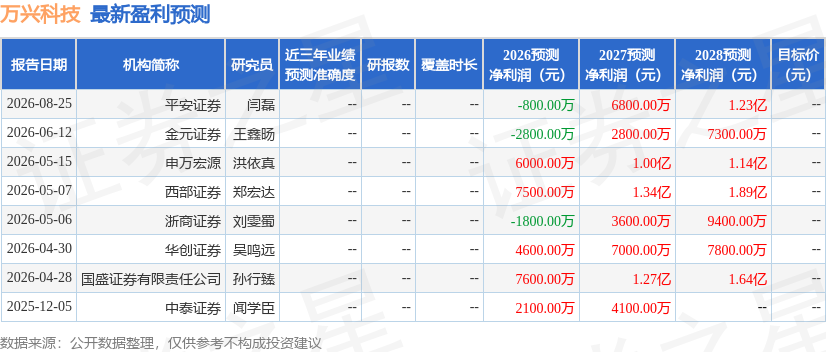
该股最近90天内共有2家机构给出评级,增持评级2家;过去90天内机构目标均价为82.19。
万兴科技是中国数字创意软件领域产品覆盖面广、营收体量大、全球化程度高的A股上市公司,业务覆盖200多个国家和地区,全球累计活跃用户突破20亿,已打造万兴喵影、万兴剧厂、万兴脑图(原亿图脑图MindMaster)、万兴图示(原亿图图示)等明星产品。近年来,万兴科技持续加码推进“创意平权”与AIGC产品的产业化落地,并通过“布局上游大模型推创作工具投内容制作方”组合拳布局AI漫剧,成为业内少数能提供“从模型到成片”全栈能力的解决方案提供商。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



