开源证券股份有限公司蒋颖近期对盛科通信进行研究并发布了研究报告《公司信息更新报告:营收大幅增长,超节点高端交换芯片龙头持续发力》,给予盛科通信买入评级。
盛科通信(688702)
营收快速增长亏损收窄,高端交换芯片持续商业化落地,维持“买入”评级2026年8月26日盛科通信披露半年报,上半年公司实现营收67068.24万元,同比增长32.04%,主要是公司推动高端芯片产品的导入和商业化落地所致;公司利润总额、归母净利润、扣非净利润分别为-1756.72万元、-1756.62万元、-3622.45万元,利润总额、净利润、扣非净利润较上年同期分别减亏612.19万元、612.29万元、2659.08万元。分季度来看,公司第二季度实现营收4.22亿元,同比增长48.19%,环比增长69.98%,实现归母净利润-53.66万元,同比、环比亏损持续收窄。公司坚守长期主义发展策略,持续加大研发投入筑牢技术护城河,我们维持2026-2028年盈利预测,预计2026-2028年营收分别为12.14/12.58/13.06亿元,归母净利润分别为0.46/1.16/1.85亿元,当前收盘价对应PS为124.7/120.3/115.9倍,维持“买入”评级。
全互联时代具备先发优势,卡位中高端以太网交换芯片
公司目前产品主要定位中高端产品线,产品覆盖100Gbps-25.6Tbps交换容量及100M-800G的端口速率,全面覆盖企业网络、运营商网络、数据中心网络和工业网络等应用领域。其中,公司面向大规模数据中心和云服务需求,交换容量为12.8Tbps及25.6Tbps的高端旗舰芯片,支持最大端口速率800G;TsingMa.MX系列交换容量达到2.4Tbps,支持400G端口速率。
互联网巨头资本开支高增长,全互联时代超节点或持续放量
近期腾讯、百度、阿里相继发布财报,阿里云计算实现再次高增长,百度AI业务发展亮眼,同时三家CSP企业资本开支均创新高,我们认为国产AI势如破竹,在国产AI链,超节点或成强劲增长板块。以阿里超节点为例,2026年8月12日,搭载M890的阿里灵骏真武超节点公共云实例正式上线,为国内首个可运行超2万亿参数大模型的超节点形态算力,首批在乌兰察布地域开服;基于新一代平头哥芯片真武M890的超节点实例已上线阿里云提供服务,下半年有望持续放量以满足客户旺盛算力需求,公司作为国产高端交换芯片龙头有望核心受益。
风险提示:网络建设不及预期、交换芯片放量不及预期、上游供应链风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券陈俊如研究员团队对该股研究较为深入,近三年预测准确度均值为69.36%,其预测2026年度归属净利润为盈利2.27亿,根据现价换算的预测PE为671.2。
最新盈利预测明细如下:
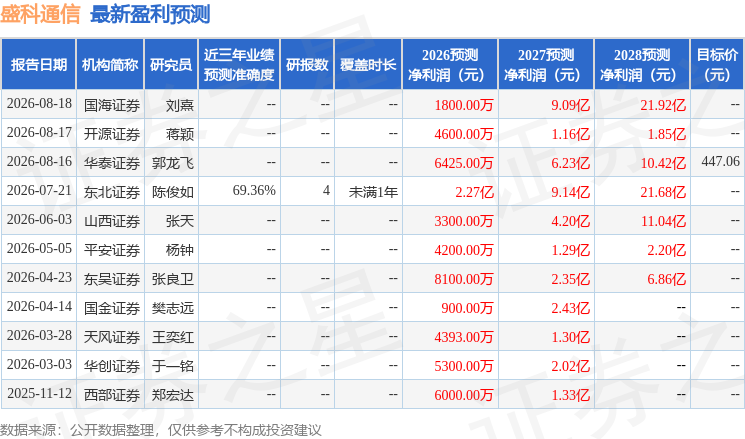
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为447.06。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



