国金证券股份有限公司姚遥,张嘉文近期对美畅股份进行研究并发布了研究报告《钨丝金刚线成为主流,废钨回收利润稳定可持续》,给予美畅股份买入评级。
美畅股份(300861)
8月25日公司披露2026年中报,上半年实现营收11.62亿元,同增15.31%;实现归母净利润3.10亿元,同比增长265.67%。
其中Q2实现营收5.71亿元,同降2.36%、环降3.45%;实现归母净利润1.15亿元,同增98.14%、环降40.65%。
经营分析
钨丝金刚线成为主流产品。随着下游市场对钨丝金刚线的认可度持续提升,叠加公司高强度钨丝母线技术日趋成熟,钨丝金刚线在公司金刚线总产销量中的占比稳步提高,上半年钨丝金刚线在国内市场已基本取代碳钢金刚线成为主要产品。上半年公司金刚石线业务实现收入7.31亿元,同比下降14.36%,预计主要因光伏新增装机量大幅下滑导致需求走弱,同时耗量较低的钨丝金刚线产品加速渗透导致行业总体需求下降。
创新性推出废钨回收业务平滑钨价波动,利润稳定可持续。
上半年重要原材料钨粉价格剧烈震荡,经历了快速冲高、深度回调后小幅反弹的过程,公司创新性地推出废钨丝金刚石线回收处理业务,一方面为客户提供了“以废换价”的降本方案,同时平缓了钨价波动对钨丝线定价的影响,废钨回收业务利润稳定可持续,上半年公司废物回收业务实现收入3.48亿元、毛利3.42亿元,显著贡献利润。
一体化布局提升核心竞争力,财务稳健保障公司穿越周期。
公司持续进行产业链上游延伸,已攻克关键原材料诸如黄丝、碳钢丝母线、钨丝母线、金刚石破碎分选及预处理的核心工艺,在促进重要原材料生产技术进步、保障供应链安全稳定的同时,大幅降低生产成本,有效提升了公司核心竞争力。此外,公司在手资金充足,报告期末货币资金及交易性金融资产余额超23亿元,资产负债率仅9.6%,财务稳健保障公司穿越行业周期。
盈利预测、估值与评级
根据我们对金刚线价格的最新判断,调整公司2026-2028摊薄每股收益(元)年净利润预测至4.97、4.94、5.58亿元,当前股价对应PE分别为22/23/20倍,公司财务稳健、金刚线头部优势明显,维持“买入”评级。
风险提示
原材料价格大幅波动,需求不及预期,行业竞争加剧。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为30.16%,其预测2026年度归属净利润为盈利2.98亿,根据现价换算的预测PE为37.7。
最新盈利预测明细如下:
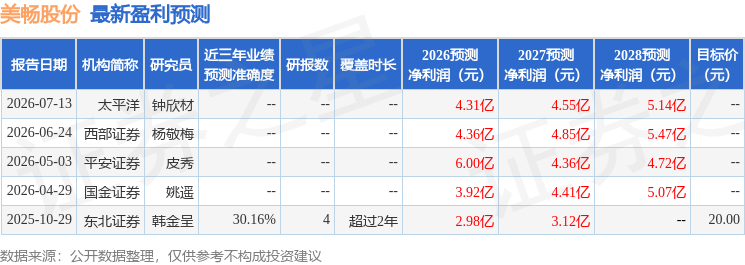
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



