国金证券股份有限公司刘宸倩,叶韬近期对迎驾贡酒进行研究并发布了研究报告《业绩超预期,结构优化带动盈利修复》,给予迎驾贡酒买入评级。
迎驾贡酒(603198)
2026年8月25日,公司披露2026年中报:1)26H1公司实现营收34.2亿元,同比+8.1%;实现归母净利润11.6亿元,同比+2.8%。2)26Q2实现营收11.9亿元,同比+6.6%;实现归母净利润3.3亿元,同比+8.4%。业绩好于市场预期。
经营分析
分产品:26H1中高档/普通酒实现营收27.5/4.8亿元,同比分别+8.3%/+7.2%;26Q2实现营收8.8/2.2亿元,同比分别+7.2%/+5.0%。期内公司产品结构有所修复,带动26Q2毛利率同比+2.9pct至71.2%、贡献主要利润弹性。
分区域:26H1省内/省外分别实现营收25.7/6.7亿元,同比+8.5%/+6.8%;26Q2实现营收7.5/3.4亿元,同比分别+3.1%/+16.0%。26Q2省外区域营收重回正增区间,此前省外出清节奏更早、斜率更深,叠加前述产品端表现、省外恢复性增长过程中产品结构亦较此前有明显改善。26Q2末省内/省外经销商数量分别为774/591家,季度间变化有限。
报表结构层面:1)26Q2归母净利率同比+0.5pct至27.6%,其中毛利率同比+2.9pct、销售费用率+1.6pct。2)26Q2销售收现分别12.1亿元,同比-6%;26Q2末合同负债余额4.2亿元,26Q2营业收入+△合同负债同比-2%,期内回款表现弱于营收端主要系回款前置。
盈利预测、估值与评级
我们预计26-28年收入分别+7.0%/+8.9%/+10.8%;归母净利分别+5.5%/+11.3%/+14.7%,对应归母净利分别21.0/23.3/26.8亿元;EPS为2.62/2.92/3.35元,公司股票现价对应PE估值分别为15.1/13.5/11.8倍,维持“买入”评级。
风险提示
安徽省外拓展不及预期、洞藏系列动销不及预期、区域市场竞争加剧、行业政策风险。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为66.25%,其预测2026年度归属净利润为盈利21.26亿,根据现价换算的预测PE为14.83。
最新盈利预测明细如下:
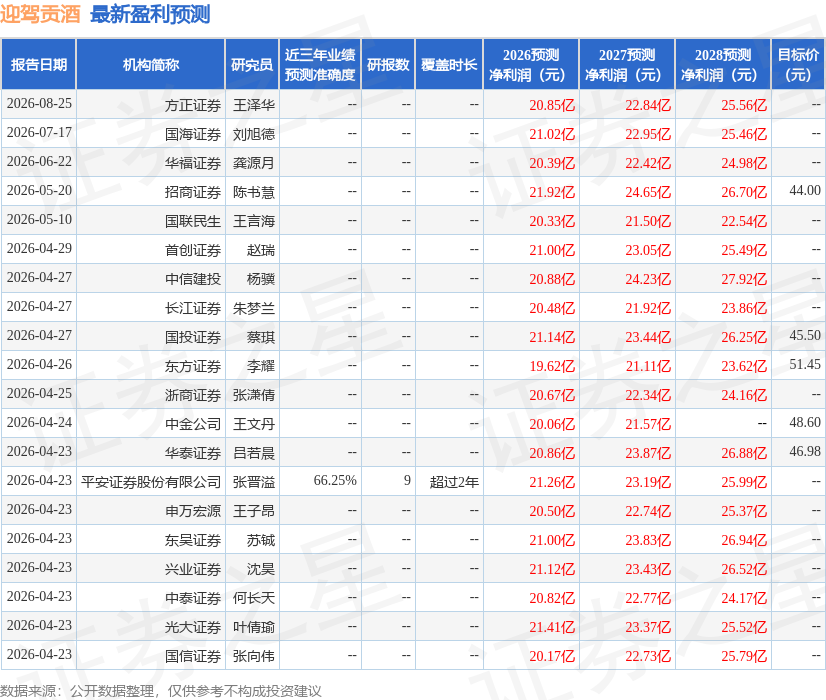
该股最近90天内共有7家机构给出评级,买入评级7家;过去90天内机构目标均价为46.33。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



