据证券之星公开数据整理,近期诺诚健华(688428)发布2026年中报。截至本报告期末,公司营业总收入11.37亿元,同比上升55.46%,归母净利润2.46亿元,同比上升918.69%。按单季度数据看,第二季度营业总收入6.08亿元,同比上升73.75%,第二季度归母净利润1.41亿元,同比上升392.43%。本报告期诺诚健华盈利能力上升,毛利率同比增幅0.03%,净利率同比增幅532.6%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率89.54%,同比增0.03%,净利率21.08%,同比增532.6%,销售费用、管理费用、财务费用总计3.35亿元,三费占营收比29.48%,同比减23.42%,每股净资产4.34元,同比增14.15%,每股经营性现金流0.05元,同比增231.46%,每股收益0.14元,同比增800.0%
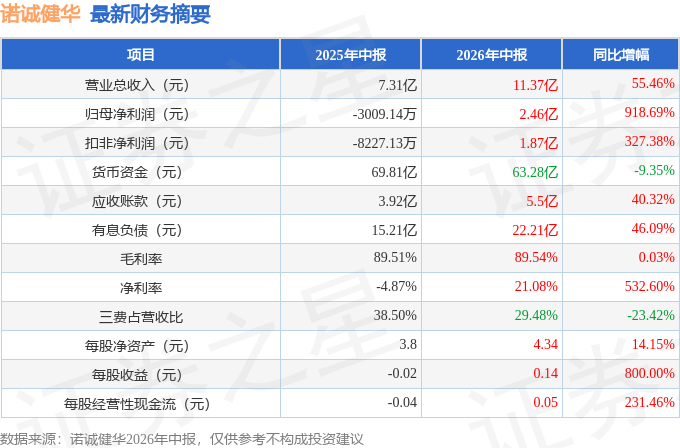
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为-10.52%,原因:购买理财支出抵消营业收入增加。
- 交易性金融资产的变动原因:购买理财产品。
- 应收款项变动幅度为9.46%,原因:药品销售收入增加。
- 存货变动幅度为21.9%,原因:未来销售增长进行备货。
- 一年内到期的非流动资产变动幅度为340.27%,原因:一年内到期的理财产品增加。
- 其他流动资产变动幅度为324.09%,原因:新增理财产品。
- 固定资产变动幅度为-3.82%,原因:折旧增加。
- 在建工程变动幅度为17.16%,原因:工程建设项目持续推进。
- 使用权资产变动幅度为-33.19%,原因:租赁折旧。
- 无形资产变动幅度为-2.19%,原因:报告期内摊销。
- 其他权益工具投资变动幅度为-26.38%,原因:Zenas股权公允价值变动。
- 其他非流动资产变动幅度为-78.2%,原因:长期理财产品重分类至一年内。
- 短期借款变动幅度为367.04%,原因:新增借款。
- 应付账款变动幅度为-1.25%,原因:应付研发相关服务减少。
- 应交税费变动幅度为-30.61%,原因:期末应交增值税余额下降。
- 合同负债变动幅度为-67.7%,原因:本期达成与Zenas合作后续里程碑,原计入合同负债的合作预收款本期确认收入。
- 其他应付款变动幅度为-4.53%,原因:期初销售折扣已结算。
- 一年内到期的非流动负债变动幅度为196.52%,原因:去年同期长期应付款于本期重分类到一年内到期的非流动负债。
- 其他流动负债变动幅度为0.0%,原因:应付收购子公司少数股权款。
- 长期借款变动幅度为-2.02%,原因:偿还到期借款。
- 递延收益变动幅度为5.84%,原因:新增政府补助。
- 递延所得税负债变动幅度为-54.72%,原因:Zenas股权公允价值变动。
- 租赁负债变动幅度为-39.15%,原因:对租赁负债予以偿付。
- 长期应付款变动幅度为-100.0%,原因:本报告期末将长期应付款中剩余偿还期限在一年以内的部分,重分类至一年内到期的非流动负债。
- 营业收入变动幅度为55.46%,原因:药品销售收入强劲增长以及与ZenasBiopharma合作的后续里程碑达成。
- 营业成本变动幅度为55.05%,原因:随着药品销售收入增加对应成本增加。
- 销售费用变动幅度为10.27%,原因:商业规模扩大导致的人员成本增加。
- 管理费用变动幅度为18.33%,原因:股权激励及人员成本增加。
- 财务费用变动幅度为28.73%,原因:利息收入的减少。
- 研发费用变动幅度为10.54%,原因:加大了推进技术平台创新及旨在加速转型的临床试验的投资,以及员工相关成本的增加。
- 经营活动产生的现金流量净额变动幅度为231.8%,原因:本报告期销售额增加,销售商品收到的款项增加。
- 投资活动产生的现金流量净额变动幅度为-549.56%,原因:定期存款、理财等投资活动现金净流出增加。
- 筹资活动产生的现金流量净额变动幅度为2107.06%,原因:短期银行借款增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.77%,资本回报率一般。去年的净利率为27.12%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为-6.09%,投资回报极差,其中最惨年份2020年的ROIC为-527.15%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报4份,亏损年份3次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为104.3%/--/40.8%,净经营利润分别为-6.46亿/-4.53亿/6.44亿元,净经营资产分别为-6.19亿/10.41亿/15.77亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.41/0.37/0.25,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为3亿/3.76亿/6.05亿元,营收分别为7.39亿/10.09亿/23.75亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-15.77%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(应收账款/利润已达85.67%)
分析师工具显示:证券研究员普遍预期2026年业绩在3.66亿元,每股收益均值在0.21元。
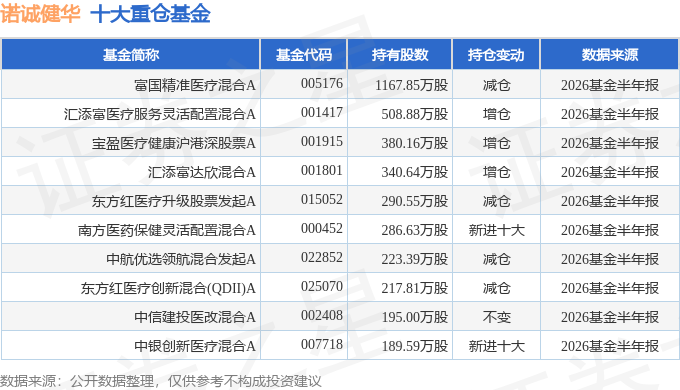
持有诺诚健华最多的基金为富国精准医疗混合A,目前规模为28.98亿元,最新净值3.3558(8月25日),较上一交易日上涨0.77%,近一年下跌10.51%。该基金现任基金经理为赵伟。
最近有知名机构关注了公司以下问题:
问:交流的主要及答复
答:交流的主要问题及复
问题1请问公司2026年上半年营收情况如何?是否完成预期了呢?
复尊敬的投资者,您好!2026年上半年,公司营业收入持续实现强劲增长,实现营业总收入人民币11.37亿元,同比增长55.46%,上半年继续保持盈利。公司将持续通过强劲的商业化执行力,已上市产品的市场渗透率提升,战略业务拓展和全球合作的价值释放,实现卓越的财务表现。感谢您的关注!
问题2请问公司2026年上半年在降本控费方面都有哪些积极举措?
复尊敬的投资者,您好!公司一直以来重视费用管控、费用使用效率提升,以提高公司持续盈利能力。2026年上半年,公司通过精细化管理,降低各类运营相关费用,引用数字化工具进行销售、研发、生产、管理各链条中的费用管理,实现可视化管理看板,直观展示公司费用情况,从而推进精细化成本管控,优化内部研发资源配置、不同销售区域的投入、日常行政费用管理等,提升了经营效益,落实公司“成本优化,费用效率提升”的管理理念。感谢您的关注!
问题3请问公司对市值管理是怎么规划的?公司目前的合理市值应该是多少?公司是否有购计划?
复尊敬的投资者,您好!资本市场的估值受到投资者结构、市场环境、国际局势等多种复杂因素影响。2026年上半年,公司商业化销售持续放量,研发管线推进顺利,实现营业总收入人民币11.37亿元,同比增长55.46%,其中药品销售收入达人民币9.18亿元,较2025年同期增长43.18%,并继续保持盈利。公司将持续致力于打造核心竞争力,提升商业价值,为股东及投资者带来持续性的长期收益。同时,公司会根据发展情况及资本市场环境适时决定是否展开购。感谢您的关注!
问题4有没有新的BD交易信息?
复尊敬的投资者,您好!全球化仍为公司2026年的核心战略重点,公司将通过战略许可、联合开发及区域合作加速全球市场拓展。具体进展敬请关注公司定期报告或不时发布的公告。感谢您的关注!
本文数据来源于诺诚健华2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




