国金证券股份有限公司满在朋,房灵聪近期对西子洁能进行研究并发布了研究报告《短期波动无碍长期向好,HRSG出海有望提速》,给予西子洁能买入评级。
西子洁能(002534)
8月25日,公司发布2026年中报。1H26公司实现收入24.74亿元,同比-11.43%,实现归母净利润-0.50亿元,同比-134.07%。其中,2Q26实现收入13.79亿元,同比-12.80%;归母净利润-1.11亿元,同比-217.43%。
经营分析
交付节奏致业绩短期波动,充沛订单蓄力未来释放。根据公告公告,1H26公司实现收入24.74亿元,同比-11.43%,主要系部分清洁能源设备及解决方案工程总包项目合同履约进度延迟影响,我们预计,随着项目进度的追赶及收入确认的滞后回补,下半年营收端将呈现明显的环比改善趋势。公司是国内燃机余热锅炉龙头,国内份额在50%以上,在全球燃机锅炉景气度上行背景下,看好公司海外订单持续提升。1H26公司新签余热锅炉订单7.56亿元,同比+7.58%,1H26末余热锅炉新签订单21.09亿元,同比+11.67%。公司在手订单饱满,助力公司余热锅炉收入长期提升。
与BHI合作升级+NE代工持续推进,HRSG海外订单有望加速落地。
根据公司官微,近期韩国BHI到访公司签署以色列Eshkol二期联合循环电站HRSG模块预中标协议。今年4月公司与BHI首次达成以色列Tzafit二期HRSG模块与管道订单,本次Eshkol二期项目预中标,标志着双方在以色列市场从“单项目合作”转向“长期战略合作”,公司跻身BHI全球核心部件制造分包商。BHI是北美头部算力开发商首选HRSG方案商,手握长期批量框架订单。依托与BHI的深度合作,公司有望打开欧美算力配套电站全新增量空间,打通长期稳定高毛利海外批量订单通道。除跟进BHI投标项目外,公司同步推进美国NE在欧美HRSG模块代工业务,持续布局算力配套电站这一高增长细分赛道,后续海外订单有望加速落地。
盈利预测、估值与评级
我们预计公司26-28年公司收入为71/87/106亿元,归母净利润为2.59/5.44/6.87亿元,对应PE为58X/27X/22X,维持“买入”评级。
风险提示
全球AIDC扩张进度不及预期风险、海外燃机厂商余热锅炉需求外溢不及预期风险、市场竞争加剧风险、汇率波动风险
最新盈利预测明细如下:
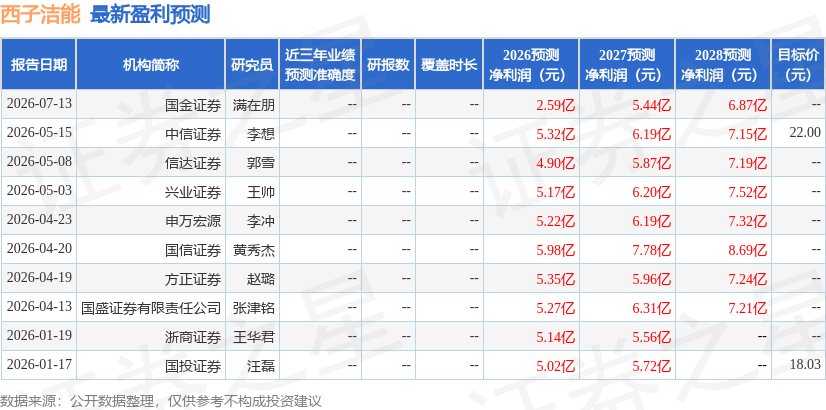
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



