国元证券股份有限公司李典近期对行动教育进行研究并发布了研究报告《2026年中报点评:业绩稳健增长,“百校计划”与AI战略持续推进》,给予行动教育买入评级。
行动教育(605098)
事件:
公司发布2026年中报。
点评:
合同负债持续增长,中期高比例分红
2026H1公司实现营业收入4.28亿元,同比增长24.44%,实现归母净利润1.72亿元,同比增长30.67%。公司毛利率78.86%,较2025年同期提升1.37个百分点,销售费用率/管理费用率/研发费用率/财务费用率分别为24.36%/12.11%/3.15%/-2.12%,归母净利润率40.12%,较2025年提升1.91个百分点。单季度来看,Q2公司实现营业收入2.55亿元,同比增长19.38%,归母净利润1.33亿元,同比增长28.59%。公司采用预收款商业模式,二季度末公司合同负债达到12.48亿元,同比增长17.82%。公司公告2026年半年度利润分配预案,拟向全体股东每股派发现金红利1.20元(含税),合计拟派发现金红利1.43亿元(含税),占公司2026年半年度归属于上市公司股东的净利润比例为83.02%。
“五星校长”带动业绩增长,“百校计划”与AI战略持续推进
上半年,公司有效执行“五星校长”的战略升级,提升了产品研发质量、服务交付质量,加强了客户粘性。在此背景下,公司不仅刷新了半年度业绩历史纪录,更在核心产品《校长EMBA》的报读人数上突破了半年度历史纪录。同时,公司继续深化推进2025年启动的“百校计划”,推动AI战略与百校计划深度融合、双向驱动,实现全国布局扩张与业务智能化升级的协同发展。AI方面,2026年公司全力攻坚AI相关课程、咨询与工具服务的收入突破,7月,公司首发“AI锁单大师”、“AI案例大师”、“AI伴读大师”三大智能体。
投资建议与盈利预测
公司深耕企业管理培训和管理咨询业务,在品牌、师资、营销等方面积累核心竞争优势,“百校计划”以及AI战略升级支撑业绩成长。我们预计公司2026-2028年实现归母净利润为4.09/4.82/5.63亿元,对应EPS为3.43/4.04/4.72元/股,对应PE为17/14/12x,维持“买入”评级。
风险提示
招生不及预期的风险、核心讲师流失风险、行业竞争加剧风险等。
最新盈利预测明细如下:
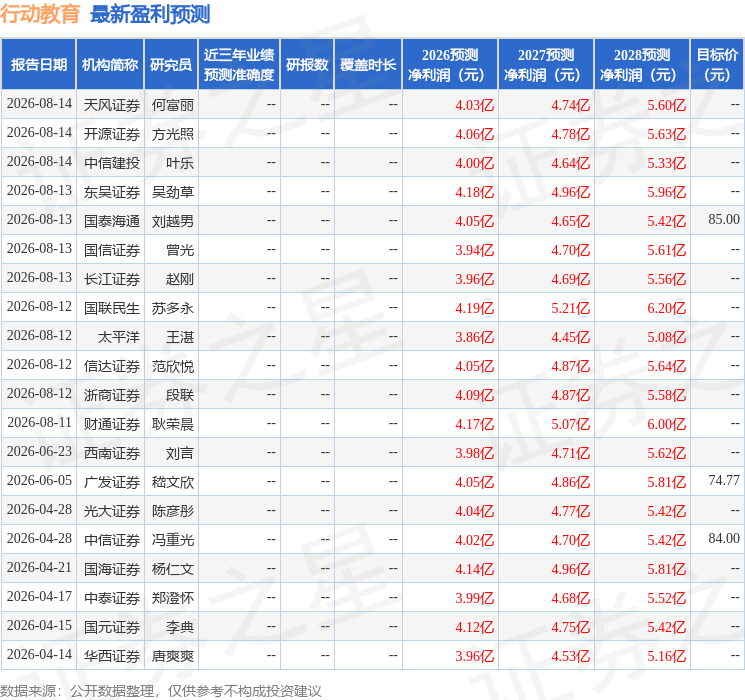
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为79.89。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



