东吴证券股份有限公司曾朵红,郭亚男近期对晶科能源进行研究并发布了研究报告《2025年年报&2026年一季报点评:银包铜+高功率行业领先,海外储能逐步上量》,给予晶科能源买入评级。
晶科能源(688223)
投资要点
事件:公司发布25年年报与26年一季报,公司25年营收654.9亿元,同比-29.2%,归母净利润-68.8亿元,同比-7056.1%,扣非净利润-76.8亿元;其中25年Q4营收175.1亿元,同环比-15.4%/+8.4%,归母净利润-29.6亿元,同环比+165.3%/+192.7%。26Q1公司营收122.48亿元,同比-11.52%;归母净利润-13.5亿元,同比+2.85%。
组件出货全球第一、银包铜+高功率拉开差距。25年组件出货达86.8GW,位居行业首位,年内刷新N型TOPCon电池转化效率至27.79%。26年Q1光伏组件出货13.7GW,组件交付价格环比有所改善,同时我们测算高溢价640W高功率组件出货达25%,剔除汇兑/期货及政府补贴影响后,我们测算单瓦亏损收窄至5分左右。Q2出货预计14-16GW,我们预计其中高功率占比提升至40%。公司持续推进贱金属化和高功率改造,我们预计到26年底银包铜产能超40GW、高功率产能超70GW,从降成本和高溢价两端入手,争取下半年扭亏为盈。我们预计26年公司组件出货75-85GW,高功率占比超60%。
海外储能出货亮眼、预计Q2贡献利润。25年储能系统出货5.2GWh,同比+384%,海外出货占比81%。26Q1储能系统交付1.42GWh,海外占比达71%,确收约0.5-0.55GWh(南美项目延后至Q2确收),Q1储能微亏,预计Q2出货3GWh,开始贡献盈利。26年预计储能交付10GWh+,同比翻倍增长,下半年数据中心储能将有所突破,储能有望成为公司第二增长曲线。
25年资本开支收缩、费用略有增长。公司25年期间费用64.1亿元,同比+2%,费用率9.8%,同比+3pct,其中Q4期间费用20.6亿元,费用率11.8%,同环比+6.1/+1.9pct;26Q1期间费用18.8亿元,同比+27.7%,费用率15.4%,同环比+4.7/+3.6pct。25年资本开支26.5亿元,同比-70.2%;26Q1资本开支11.3亿元,同比+99.1%。26Q1末存货177.1亿元,较年初+22.2%。
盈利预测与投资评级:考虑到25年行业价格竞争加剧、组件盈利修复弱于此前预期,叠加白银等辅材价格上涨对成本端形成压力,公司25年亏损幅度大于我们此前预期,我们下调26-27年盈利预测,并新增28年盈利预测。我们预计26-28年归母净利润为6.1/28.6/51.3亿元,(26-27年前值为11.2/35.4亿元),同比+108.9%/+365.2%/+79.4%,对应PE为107/23/13倍。基于公司高功率组件、银包铜降本及储能业务放量有望推动盈利修复,维持“买入”评级。
风险提示:需求增长不及预期、竞争加剧等。
最新盈利预测明细如下:
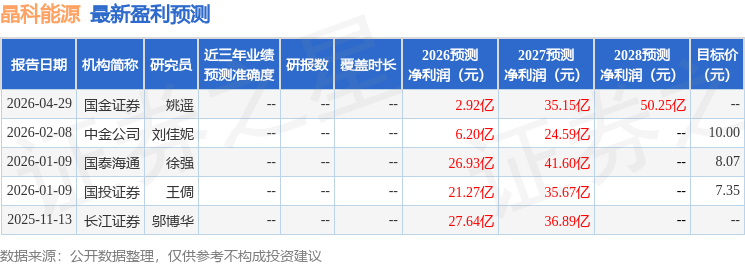
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为10.0。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。


 首页
 微信公众号
 证券之星APP



