据证券之星公开数据整理,近期神马电力(603530)发布2026年一季报。截至本报告期末,公司营业总收入3.81亿元,同比上升33.55%,归母净利润9827.46万元,同比上升44.07%。按单季度数据看,第一季度营业总收入3.81亿元,同比上升33.55%,第一季度归母净利润9827.46万元,同比上升44.07%。本报告期神马电力应收账款上升,应收账款同比增幅达46.53%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率49.05%,同比增4.85%,净利率25.8%,同比增7.88%,销售费用、管理费用、财务费用总计5852.88万元,三费占营收比15.37%,同比增9.42%,每股净资产4.41元,同比增3.05%,每股经营性现金流0.25元,同比增198.24%,每股收益0.24元,同比增50.0%
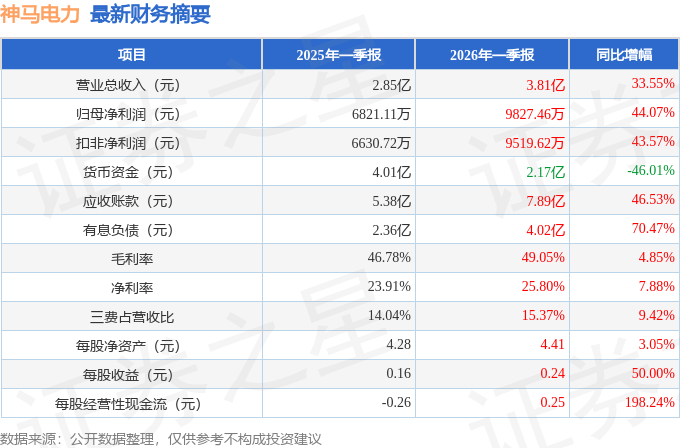
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.88亿元,每股收益均值在1.33元。
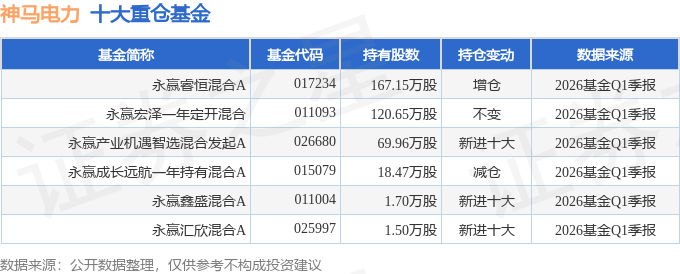
持有神马电力最多的基金为永赢睿恒混合A,目前规模为7.61亿元,最新净值2.7173(4月28日),较上一交易日下跌0.82%,近一年上涨183.7%。该基金现任基金经理为高楠 陈思远。
最近有知名机构关注了公司以下问题:
问:国内电力绝缘产品整体竞争格局如何?公司与国内外同行相比,核心竞争优势是什么?
答:1、外绝缘产品竞争格局
可分为变电站外绝缘产品与输电线路外绝缘产品两类
(1)变电站外绝缘产品
变电站绝缘子主要指空心绝缘子与支柱绝缘子,采用瓷与复合材料作为基础材料。由于变电站绝缘子技术要求和制造难度较高,因此该细分行业的行业壁垒较高。
自高压输电技术诞生以来,变电站绝缘子一直采用瓷绝缘子,虽然该类材料具有绝缘性能良好、化学性能稳定等特点,但其天然的一些特性,也越来越成为制约电网安全可靠运行的关键瓶颈。比如,电瓷材料本身的脆性和比强度特性,决定了大尺寸、高电压等级变电站瓷绝缘子制造和安装难度的增大,以及在运行过程中易发生爆炸和断裂等恶性事故的问题,尤其增加了在地震地区应用的安全风险;又比如,电瓷材料表面的亲水性特征,决定了其在抗雨闪、冰闪和污闪方面存在显著的弱点,尤其是在气候较为潮湿、多雨、多雪以及大气污染较为严重的地区,过往历史上所发生的该类运行事故已经严重威胁了电网的安全运行;再比如,电瓷材料本身的制造和使用过程,对资源的消耗和环境的影响也比较大,在环境友好和资源节约方面同样存在问题。诸如以上这些变电站瓷绝缘子所存在的问题,虽然不能否定长期以来它对电力系统发展所做出的贡献,但其对新材料新技术的渴求,已经是业界,尤其成为了电网用户的广泛共识。
正是基于以上事实,促使了神马在1999年开始投入研发变电站复合绝缘子。通过对硅橡胶材料和工艺技术的创新,神马分别于2004和2008年研发出填补国际空白的空心复合绝缘子和支柱复合绝缘子,不仅兼顾了电瓷材料所具备的绝缘性能良好的优势,更是解决了上述瓷绝缘子所存在的易发生断裂、爆炸、闪络等方面的问题,尤其是解决了其他材料工艺类型的复合绝缘子所存在的不耐老化问题。因此,随着神马变电站复合绝缘子投入应用以来,尤其是近几年,变电站绝缘子中复合(类型)的占比不断增加,越来越成为了一种发展的趋势。
目前来看,随着电压等级的上升,对空心、支柱绝缘子产品性能、制造工艺的要求也不断提高,行业内仅有少数企业能够生产500kV及以上电压等级的产品,其他企业主要从事500kV以下电压等级产品的生产。变电站复合绝缘子方面,目前国内挂网运行的500kV及以上电压等级变电站采用复合绝缘子,神马占据优势主导地位。
(2)输电线路外绝缘产品
线路复合绝缘子的制造工艺相比于变电站绝缘子制造难度较低,细分行业壁垒较低,因此过去从事线路复合绝缘子生产的企业较多,产品质量、技术水平参差不齐,行业竞争的无序性较高。自复合绝缘子从1990年开始使用以来,国内复合绝缘子厂家数量最多时达到100多家。从国家电网大平台中标情况来看,每年中标厂家数量多集中在10-20家,中标量前80%的厂家数量在10家以内,神马位于中标数量第一阵营,是少数具备特高压投标资质的厂家之一。
线路复合绝缘子具有质量轻、少维护、成本低等优点,有效克服了线路瓷绝缘子与玻璃绝缘子普遍存在的耐污闪能力差等典型问题。此外,由于线路复合绝缘子的性能优势和成本优势,在国际上也成为了电网用户普遍接受的技术和产品,被广泛应用。
尽管线路复合绝缘子具备极强竞争力,但不同制造厂家的伞套材料因采用不同材质或相同材质不同配方而产生的老化问题会对线路复合绝缘子的使用寿命产生较大影响,目前行业内出现了大量的线路复合绝缘子投运5-10年即发生了严重的老化现象,从而大幅削弱了此类线路复合绝缘子的性能优势与成本优势。因此,采用具备与电力设备同寿命周期伞套材料制造的线路复合绝缘子与10年内即发生老化问题的线路复合绝缘子相比具有显著优势。
2、公司产品的核心竞争优势
(1)产品性能优势
电网运行的安全稳定性对国家战略安全至关重要,因此绝缘子的质量和性能就成为其核心竞争力。神马绝缘子以硅橡胶为基础材料,具有良好的防爆、抗震、防污闪性能,可有效防止污闪、爆炸和脆断等恶性事故,提升变电站运行的可靠性。神马外绝缘产品的质量及性能优势主要体现在以下方面:
①良好的机械性能,可防爆抗震,有效提升电站运行的可靠性。公司复合绝缘子以硅橡胶为基础,硅橡胶弹性好,具有良好的机械撕裂及抗拉扯强度,抗弯强度和内压力强度高于高强瓷,因此具有良好的防爆抗震性能。复合绝缘子杜绝了电站设备爆炸伤害事故,即使在内压过大等极端情况下,复合绝缘子只会通过破口或裂缝泄压,而不会发生爆炸。
②良好的耐老化性能。公司复合绝缘子的基础材料高温硫化硅橡胶(HTV)为自主研发,主要表现在抗紫外线、耐高低温(成品耐温范围:-50℃到+90℃)、抗臭氧、耐电老化、耐风沙性能优越,保障了公司绝缘子产品可满足恶劣环境条件下的长时间使用要求。神马自复合绝缘子产品投入使用以来,工程实践证明运行状况良好。
③全寿命周期少维护,具有维护成本优势。硅橡胶具有憎水性和憎水性的迁移性,使得公司复合绝缘子在潮湿、污秽、雾凇或倾盆大雨的环境下都具备优异的耐污闪性、冰闪性能,污闪电压比相同爬距的瓷绝缘子高,因此电网公司无须定期对绝缘子外部进行清扫或硅烷化处理,减少维护工作量,节省大量维护费用。同时由于硅橡胶和环氧玻璃纤维管的密度明显低于瓷,重量轻,因此运输安装方便。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。


 首页
 微信公众号
 证券之星APP




