

民生证券股份有限公司邓永康,王一如近期对明阳智能进行研究并发布了研究报告《2023年半年报点评:盈利显著改善,在手订单饱满》,本报告对明阳智能给出买入评级,当前股价为15.37元。
明阳智能(601615)
事件概述:2023年8月30日,公司发布2023年中报:2023H1实现营业收入105.59亿元,同比-25.84%;实现归母净利润6.54亿元,同比-73.28%;实现扣非净利润5.37亿元,同比-76.66%。
单季度来看,公司2023Q2实现营业收入78.40亿元,同比+10.2%、环比+188.3%;实现归母净利润8.80亿元,同比-15.3%,环比扭亏;实现扣非归母净利润8.27亿元,同比-6.1%。
从盈利水平来看,2023Q2公司实现销售毛利率20.09%,环比+6.72Pcts;2023Q2净利率为11.33%,环比+19.78Pcts,盈利能力显著改善。
盈利显著改善,在手订单饱满
1)风机制造板块:2023H1实现销售收入94.37亿元,同比下降28.72%;风机对外销售3.445GW,同比下降0.35%,其中,陆风2.935GW(同比+34.5%)、海风0.51GW(同比-60%);此外大机型实现批量出货,陆上6-8MW机型出货占陆上风机出货量约为35%、海上11MW机型出货量达到330MW;2023Q2公司风机销售约2.50GW,同比+35%。2)电站业务:2023H1电站运营收入8.33亿元,同比+18.61%;毛利率为64.32%,同比+0.15Pcts。
此外,公司在手订单/在建项目储备量充足,2023H1公司新增风机订单7.58GW,在手订单达到34.56GW;截至2023年6月底,公司自营电站并网容量1665MW,在建容量4020MW。
风光储氢多元化布局稳步推进
公司坚持风光储氢多元化布局,除电站滚动开发之外,也在电站资产证券化领域深入探究;在光伏领域,报告期内公司发布了全新一代“朱雀”系列高效HJT光伏电池组件,首期产能已经完全达产。
投资建议:我们预计公司2023-2025年营收分别为400.3、501.3、614.5亿元,增速为30%/25%/23%;归母净利润分别为41.0、56.4、72.0亿元,增速为19%/37%/28%,对应23-25年PE为9x/6x/5x,维持“推荐”评级。
风险提示:下游开拓不及预期;市场开拓不及预期;原材料价格持续高位。
证券之星数据中心根据近三年发布的研报数据计算,国盛证券杨润思研究员团队对该股研究较为深入,近三年预测准确度均值高达84.77%,其预测2023年度归属净利润为盈利45.41亿,根据现价换算的预测PE为7.69。
最新盈利预测明细如下:
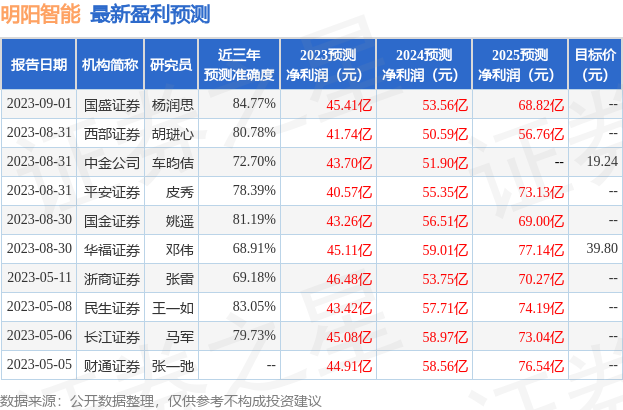
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为29.52。
以上内容由证券之星根据公开信息整理,由算法生成,与本站立场无关。证券之星力求但不保证该信息(包括但不限于文字、视频、音频、数据及图表)全部或者部分内容的的准确性、完整性、有效性、及时性等,如存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。


 首页
 微信公众号
 证券之星APP


